(原标题:【券商聚焦】中泰国际:料港股偏软,关注博彩与创新药)
金吾财讯|中泰国际发布研报指,前一交易日港股低开高走,呈V型走势。恒生指数收报24,345.22点,升0.3%;国企指数收报8,174.72点,升0.1%。大市成交1,876亿港元,较上一交易日1,626亿港元升15.4%。行业方面,原材料、地产建筑、能源分别升1.1%、1.1%、1.0%;医疗保健、资讯科技、非必需性消费分别跌1.3%、0.6%、0.4%。蓝筹中,申洲国际(02313.HK)及中国石油股份(00857.HK)领涨,分别升3.9%、3.7%;华虹宏力(01347.HK)及联想集团(00992.HK)领跌,分别跌5.3%、3.8%。盘面呈“资源支撑、科技承压”,国际油价走强推动能源,韩国KOSPI重挫令港股科技承压。 今日美国9月CPI与中国9月CPI、PPI同步公布,通胀读数将影响美联储利率路径预期与内地政策宽松空间。美债长端利率仍高,若美国CPI超预期上行,港股估值扩张空间将进一步受压;若通胀延续回落,科技与成长板块有望阶段性修复。短期恒生指数24,000点见支持,25,000点阻力突破需更明确正面信号。昨晚美股下跌,道琼斯工业指数收报51,670点,跌0.4%;恒指夜期收报24,340点,低水5点。料今日港股偏软,恒生指数24,200点见支持。宏观方面,美国9月成屋销售399万套,高于8月393万套及市场预测395万套。 汽车板块方面,锂电产业链受压。财政部和税务总局公布自2027年4月起将新能源汽车增值税出口退税率由13%下调至9%。市场预期退税率下调将触发短期负面情绪,增加车企出口成本,并可能挤压上游锂电产业链利润。赣锋锂业(01772.HK)跌3.3%,宁德时代(03750.HK)跌1.9%,小鹏汽车(09868.HK)跌1.7%。 消费板块方面,博彩板块普遍上涨,市场预期10月澳门日均博彩收入同比上涨,澳门大型综艺娱乐为国庆黄金周假期期间博彩股收益提供支撑。银河娱乐(00027.HK)和金沙中国有限公司(01928.HK)分别上涨3.5%和3.3%;美高梅(02282.HK)和新濠国际(00200.HK)上涨2.1%-2.3%。 医药行业表现偏弱,但无负面新闻,创新药龙头仍相对稳健。行业近期消息面淡静,欧洲肿瘤学年会(ESMO)将举行,市场将聚焦临床试验结果,创新药板块仍值得重点关注。 新能源及公用事业板块分化。香港公用事业板块上升,长江基建(01038.HK)、香港中华煤气(00003.HK)、中电控股(00002.HK)分别涨1.6%、1.4%、0.9%;中电控股公布旗下中电源动与现代货箱码头签署合作备忘录,推动香港港口设施电气化,板块整体或吸引防守性投资者支持。光伏板块下跌,信义光能(00968.HK)、协鑫科技(03800.HK)、福莱特玻璃(06865.HK)分别跌1.3%、0.7%、0.6%。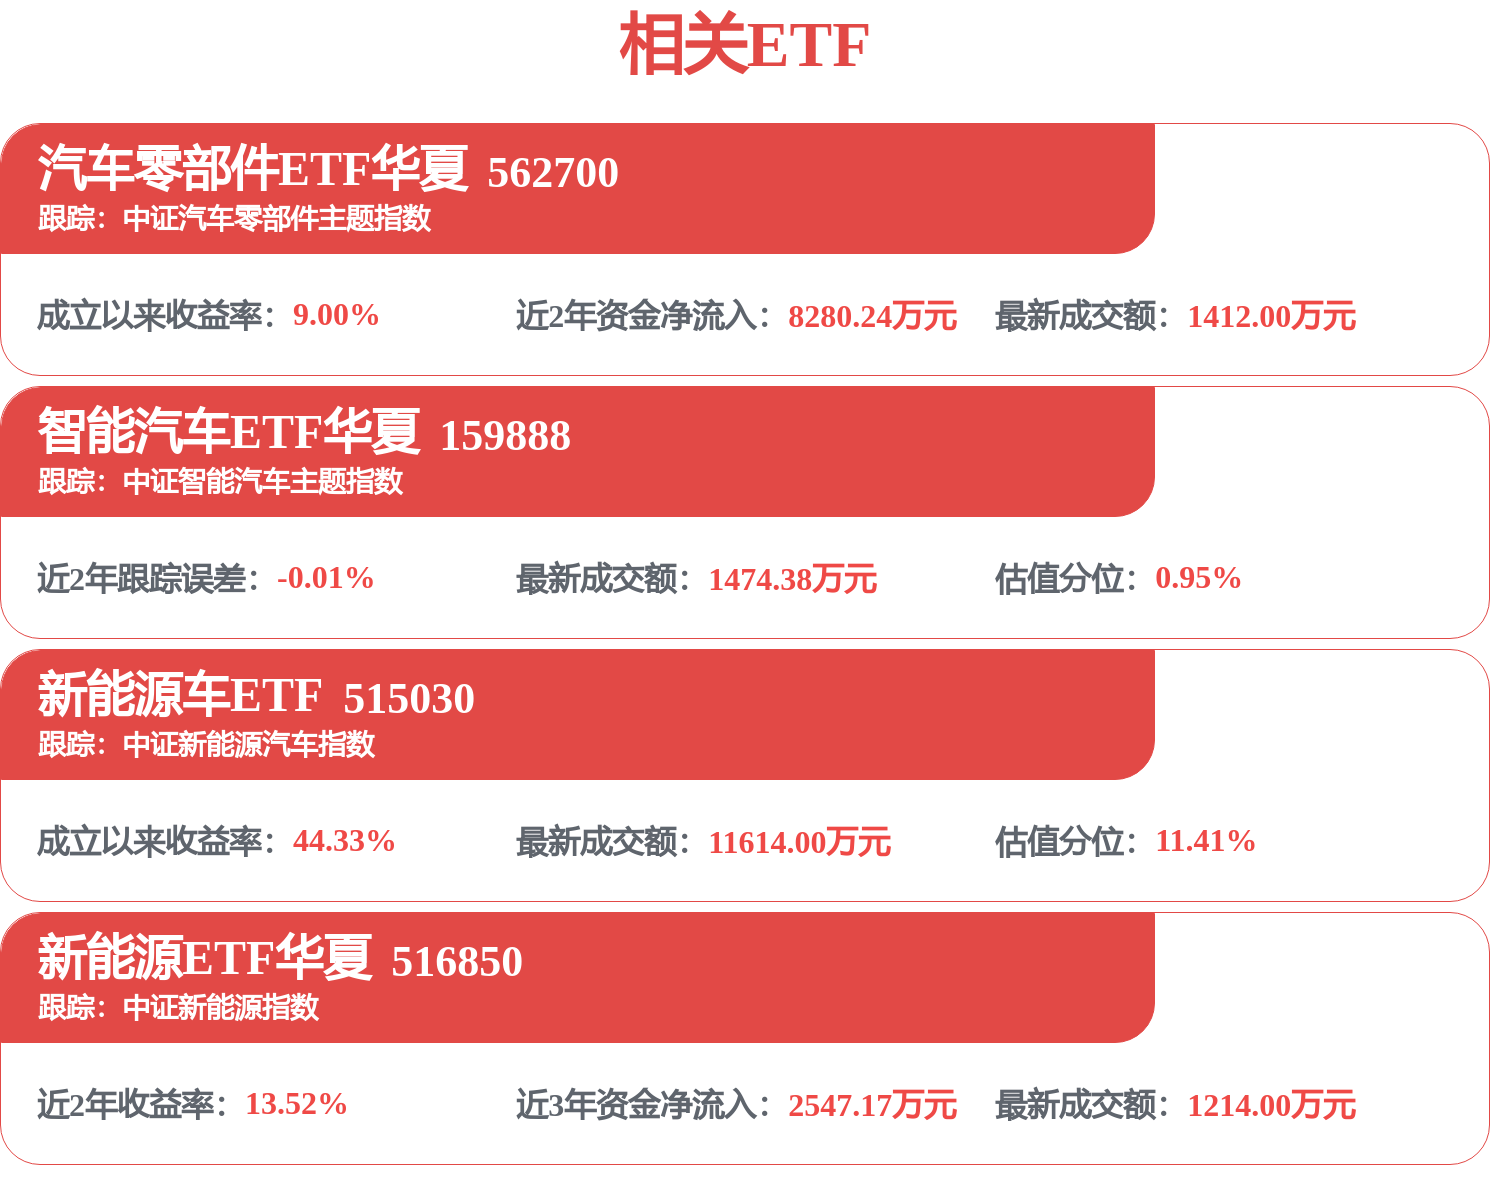


 首页
 微信公众号
 证券之星APP



