(原标题:【券商聚焦】浦银国际:港股估值缓冲提升,建议增配红利资产)
金吾财讯|浦银国际发布研报指,10月以来全球市场表现分化,美股区间震荡,中国市场主要指数回调,主因市场再质疑AI投入可持续性、融资成本及回报周期。截至10月29日,上证综指跌5.0%,恒生指数(HSI.HK)回落6.7%,MSCI中国指数跌7.8%,恒生科技指数(HSTECH.HK)和创业板指数分别跌12.0%和19.7%;港股跌幅大于A股,受资金面收紧、监管及沽空高位影响。宏观方面,美联储10月28日维持利率3.75%-4.00%不变,市场对12月加息预期逾80%;中国三季度GDP同比增4.5%,核心CPI同比仅涨1.0%,央行10月LPR连续17个月不变。 估值上,MSCI中国和恒生指数前瞻市盈率分别为9.3倍和9.5倍,均跌至过去五年均值以下,AH溢价扩大至32.9%;恒生科技指数前瞻市盈率13.3倍。报告认为,港股估值缓冲提升,但风险溢价未到历史低位,修复动力更多来自资金面与盈利预期改善。 行业配置上,报告建议提升杠铃策略中红利端权重,以公用事业、金融、必选消费为底仓;成长端优选高盈利、低估值的晶圆制造、芯片设计龙头。10月MSCI中国信息技术、医疗健康、材料领跌,必选消费抗跌;恒生综合除公用事业和能源外均跌。AI板块内部分化将更明显,港股AI龙头三季报11月中起公布,关注资本开支、自由现金流与AI收入匹配;12月7日恒生科技指数扩容带来个股再平衡和短期交易机会。 资金面上,10月南向资金净流出274.2亿港元,为年内第二次单月净流出,主要减持平台与AI硬件龙头,加仓非银金融。报告预计,南向资金需恢复至每月约600亿港元净流入,才能基本消化股票供给。展望11月,中国市场或区间震荡,A股或较港股稳健;年底前港股修复需资金面和盈利面共同改善。 组合方面,浦银国际重点关注股票组合自上次更新以来跌10%,跑输MSCI中国和中概股指数,但跑赢恒生科技。本次移除深南电路(002916.CH),加入英伟达(NVDA.US)。组合现含阿里巴巴(09988.HK)、百度(09888.HK)、百济神州(06160.HK)、蒙牛乳业(02319.HK)、康诺亚(02162.HK)等8只,均获“买入”评级;其中阿里巴巴目标价188港元,百度目标价150港元,百济神州目标价270.2港元。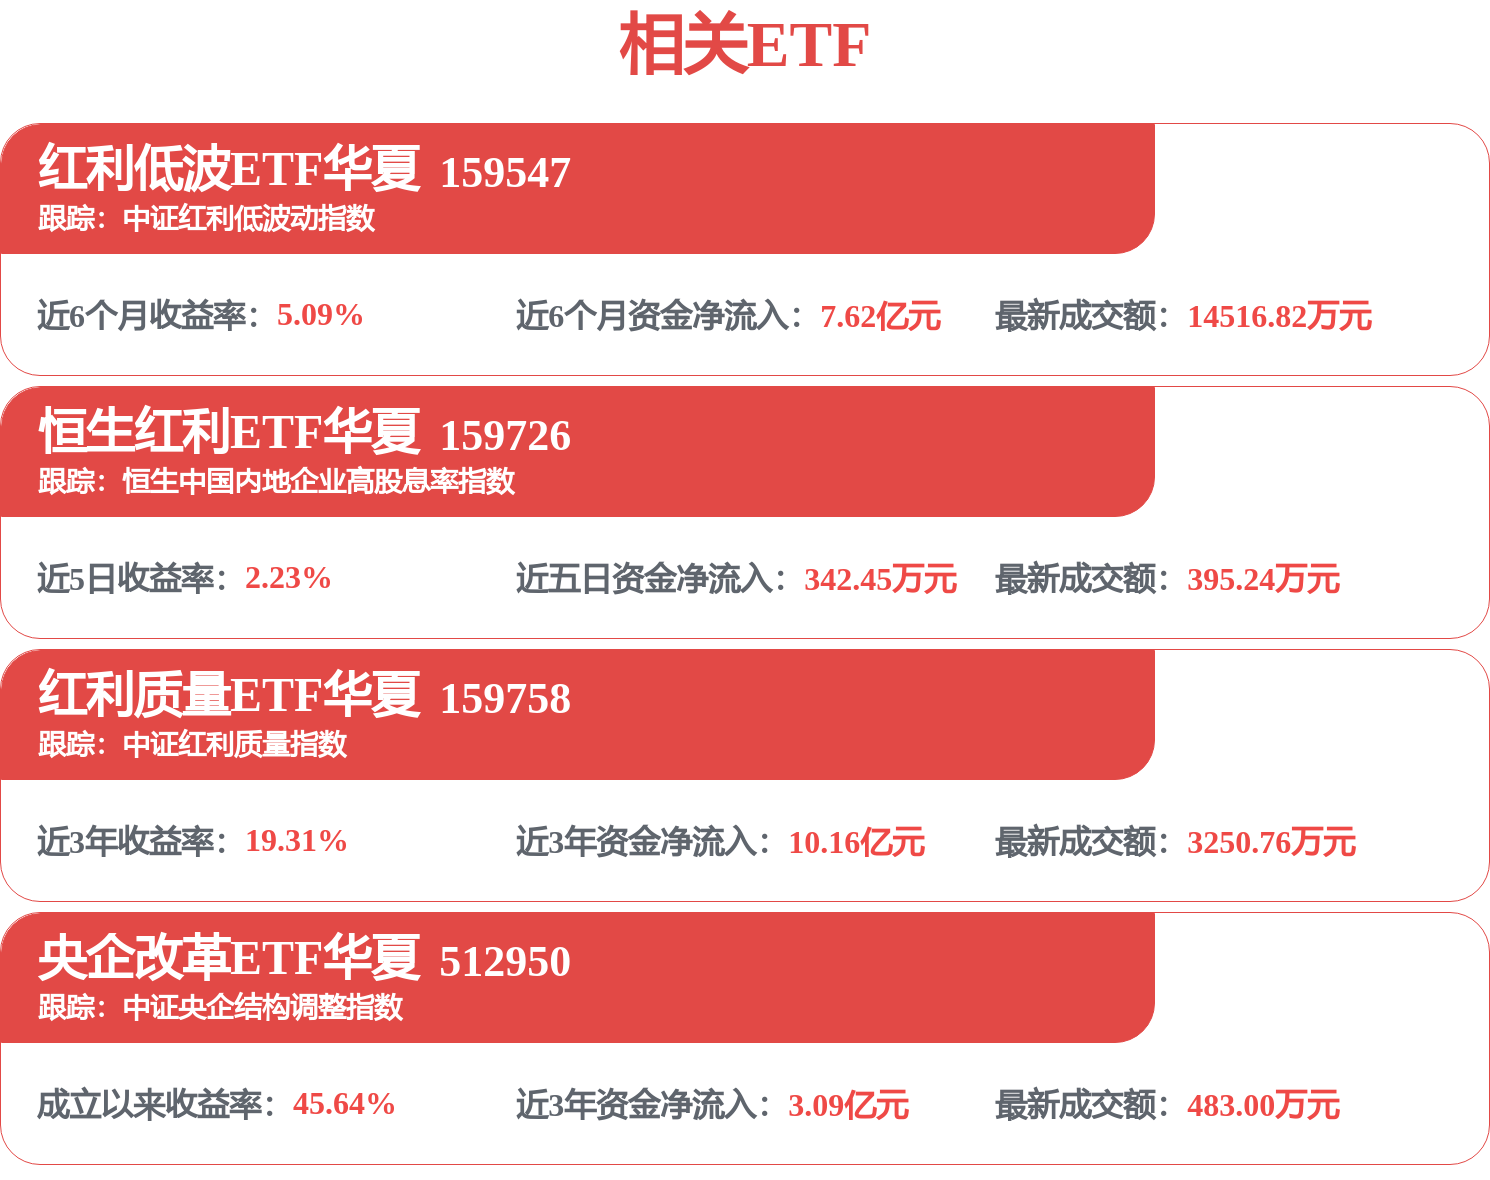


 首页
 微信公众号
 证券之星APP



