(原标题:【券商聚焦】中信证券:大模型悲观阶段已过,看好中美模型估值成长)
金吾财讯|中信证券财富管理(香港)发布研报指,前一交易日港股三大指数继续下探,恒生指数跌0.90%报23,651.87点,恒生科技指数跌1.26%报3,994.77点,国企指数跌1.08%报7,943.41点,全日成交1,765.97亿港元,南向资金净卖出44.35亿港元且连续6日净卖出。A股沪指跌0.60%报3,713.03点。美股三大指数集体收高,道指涨0.69%,标普500涨0.58%,纳指涨1.05%;欧股STOXX 600涨0.92%。宏观方面,中东局势升温、美国拟释放应急取暖油储备扰动能源市场,美债收益率曲线趋平,2/10/30年期美债收益率分别报4.80%/5.12%/5.41%,市场对下周美联储会议加息概率定价不足20%。中共中央、国务院提出加强颠覆性技术挖掘甄别并探索“沙盒监管”。 研报核心观点认为,大模型最悲观阶段已过,坚定看好中美模型长期商业价值与估值成长空间。RSI闭环和模型迭代加速,OpenAI与Anthropic合计ARR增长稳健;预计26Q4是海外模型大规模企业级落地确认关键时点,10月后Anthropic ARR有望重拾升势,修复AI板块过于悲观预期。国产模型ARR仅相当于海外18个月前水平,估值仅为海外模型十分之一,若能力突破,更低基数、更快增长与更具吸引力估值有望推动国产模型系统性重估。 港股板块方面,锂电池与新能源承压,宁德时代(03750.HK)跌11.4%,因三季报净利低于预期、盈利环比承压;AI短剧逆势爆发,兑吧(01753.HK)涨超40%,受AI短剧市场规模有望破400亿元及成本大降催化;科网权重回调,腾讯控股(00700.HK)跌4%、中国移动(00941.HK)跌3.6%、泡泡玛特(09992.HK)跌4.8%;AI硬件局部反弹,联想集团(00992.HK)涨2.9%,受美股超微电脑财报超预期重振AI交易。 个股摘要方面,安踏体育(02020.HK)目标价102港元,研报看好狼爪品牌中国区度过变革期后高确定性增长,海外中长期潜力大,并有望验证安踏多品牌与全球化竞争优势。阿里巴巴(BABA.N)目标价191美元,研报指其2026年天猫双11推进AI赋能全链路经营,AI由营销工具升级为经营基础设施,关注3C数码、服饰及家装家电结构性品类机会。SpaceX(SPCX US)目标价250美元,三季度收入同比增长161%至146亿美元,净利44亿美元,超级智能业务收入同比增830%,三大业务基本面持续强化。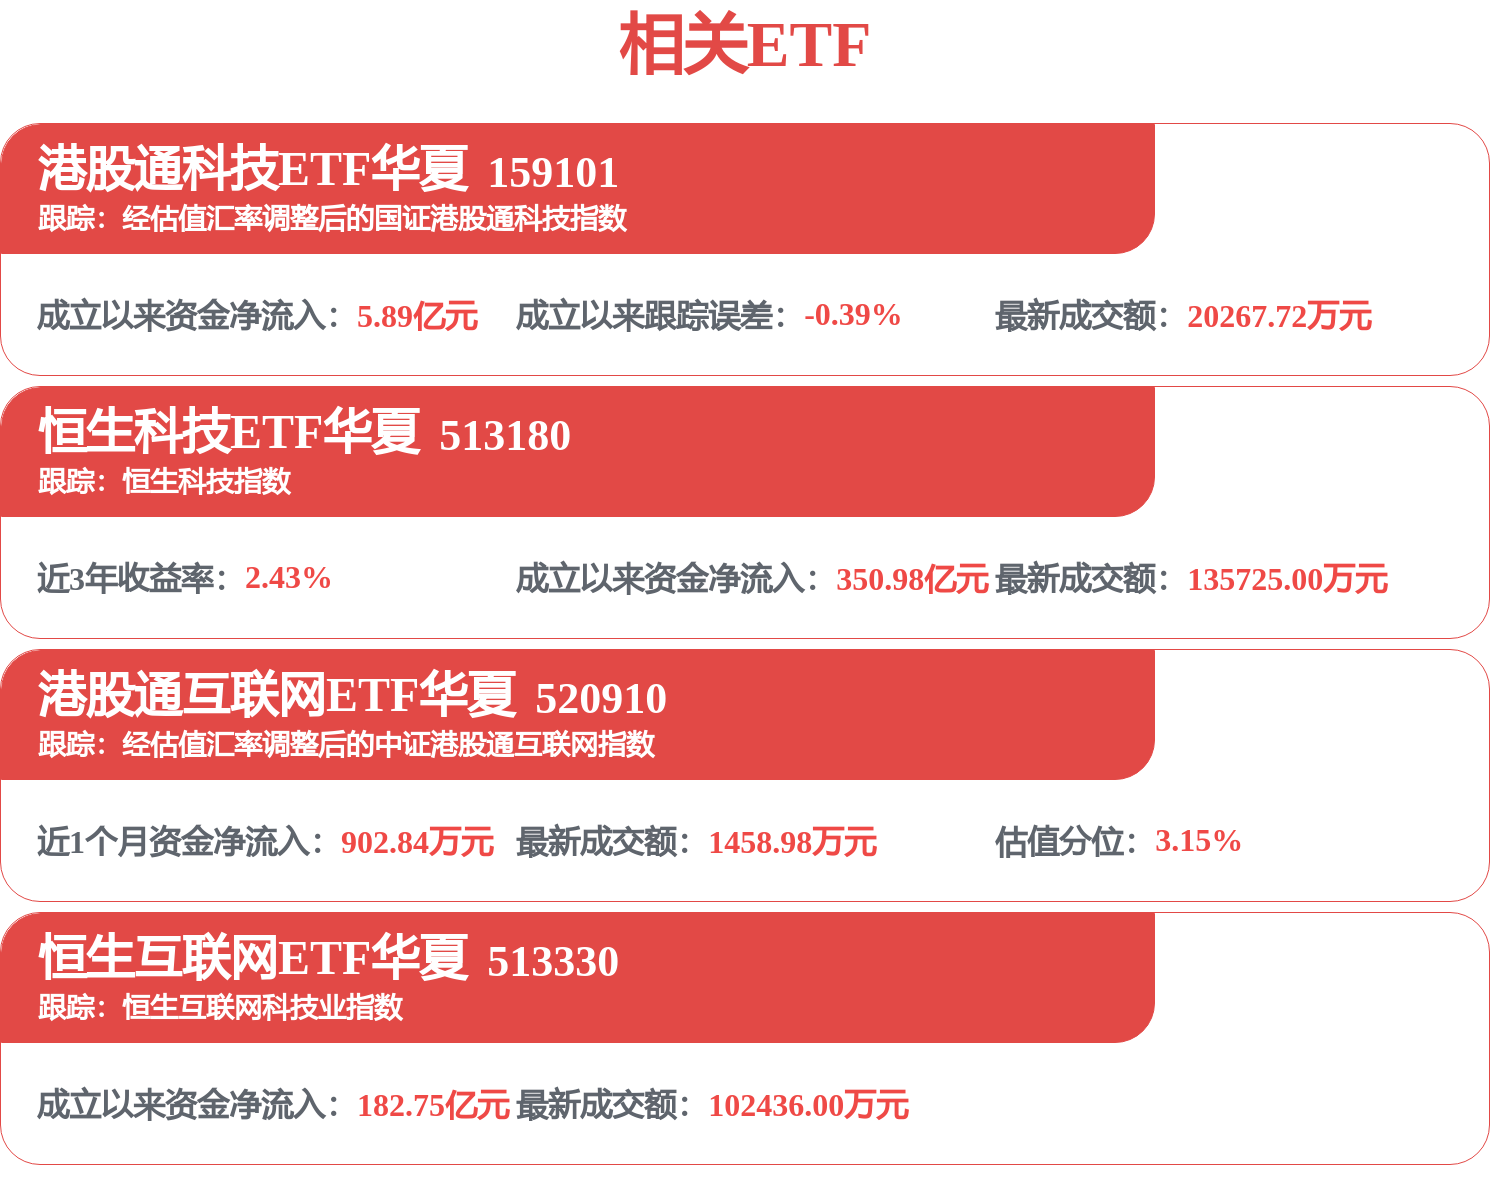


 首页
 微信公众号
 证券之星APP



