(原标题:港股概念追踪 | 高息股迎来布局热潮 红利资产有望成为长期投资主线之一(附概念股))
智通财经APP获悉,2026年三季度以来,A股风格切换剧烈。科技成长高位震荡,银行、煤炭等红利板块却逆势走强,工商银行、建设银行、中国银行股价接连刷新历史新高。公募基金的最新调仓也印证了这一趋势:多只基金在三季度加大了对银行等具备高股息特点的个股的持仓。红利资产正在经历一轮从“防御性配置”到“主动进攻”的定位升级,高股息有望成为长期投资主线之一。
10月以来,银行作为红利类资产的代表,行情持续走强,多只银行股价连日创下历史新高。10月19日,工商银行股价盘中触及8.65元,又一次刷新历史新高,总市值再度超过长鑫科技,重登A股“市值一哥”。
作为红利资产中体量最大、分红最稳定的板块。2026年中期,银行行业分红总额达2665.87亿元,居各行业之首。21家A股银行披露中期分红方案,合计拟派息超2600亿元,六大行分红比例从30%统一下调至31%,合计拟派息超2200亿元。
相关人士表示,在利率中枢下移、“资产荒”延续的背景下,红利资产仍可作为投资组合中重要的底仓品种之一,股息率优势将继续吸引配置型资金。短期看,在美联储加息背景下,对利率环境更为敏感的科技成长板块可能受到较大影响,波动加剧,红利板块依靠防御属性具有相对收益。
已披露三季报的公募基金的持仓则印证了这一点。截至三季度末,金信智能中国2025混合权益投资比例为80.23%,环比二季度末下降8.47%。前十大重仓股分别为工商银行、交通银行、中信银行、兴业银行、中国移动、建设银行、中国银行、上海银行、平安银行、浦发银行。
该基金三季度大幅加仓了工商银行、交通银行、中信银行、兴业银行、中国银行等5只银行股,持股数量环比二季度末均翻倍增长。工商银行、中信银行、中国银行的A股股价近日均创出历史新高。
“与二季度相比,组合增加了通信运营商等其他具备高股息特点的智能化相关个股配置,也增加了除了银行、保险之外的一些高股息个股配置。”金信智能中国2025混合三季报显示。
金信稳健策略混合基金经理孔学兵认为,市场资金需要重新审视和甄别科技成长与制造周期的属性差异,科技板块内部的结构性分化不可避免。更多依赖海外AI资本开支竞赛和供应链成熟配套所获得的短期超高毛利,可能面临周期波动冲击和市场重新定价,市场资金对短期高景气方向的狂热追逐有望弱化,转向拥抱更可持续增长,周期性和成长性在估值层面的差异有望重塑。
当前,十年期国债收益率降至1.6%—1.7%的历史低位,而中证红利股息率维持在3.8%—4%时,超过2个百分点的息差形成了强大的“类债替代”效应。保险、社保、养老金等长线资金在“资产荒”压力下,持续增配稳定分红资产。华泰证券估计,保险行业截至上半年已配置2.1万亿元红利股,未来仍欠配约1.9万亿元。
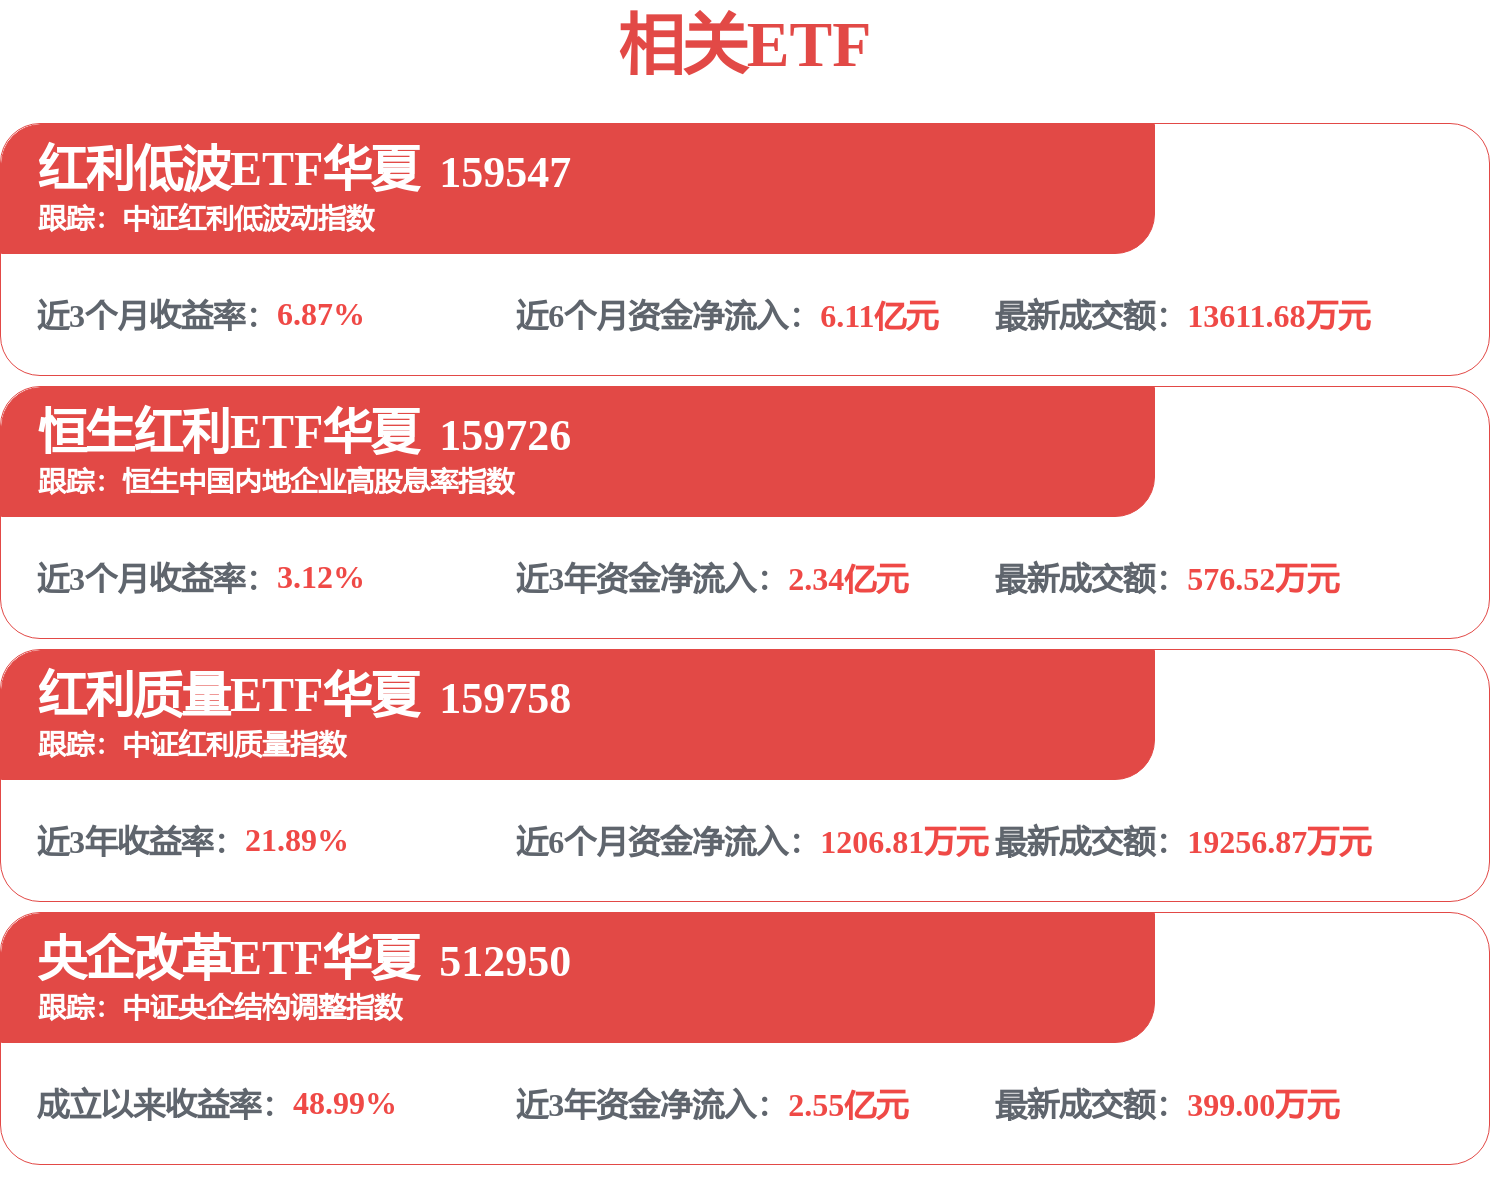
同时,近期市场再度陷入震荡,科技板块持续调整,红利资产吸引力凸显。以红利低波指数为例,Wind数据显示,截至10月9日,9月以来中证红利低波动指数上涨0.47%,同期上证指数下跌4.33%,沪深300指数下跌6.66%。
市场分析人士认为,资金转向红利板块,主要受美债收益率上行压制成长股估值、叠加科技板块前期获利盘较重影响,资金自高位科技股流向低估值红利板块,体现短期避险与风格再平衡需求。
天弘基金基金经理沙川表示,今年以来,市场投资的主线始终围绕科技成长展开,红利板块的行情主要来自资金对科技板块大幅上涨后的阶段性防御需求。长期来看,在人口老龄化和逐步发展背景下,国内利率水平或长期维持较低水平甚至进一步走低。红利资产由于相对稳定的业绩和分红收益,或受到资金的长期青睐,是较好的长期投资主线方向之一。
申万宏源发布研报称,2026是银行有确定性基本面支撑的一年,预计三季报上市银行将延续“营收改善、利润稳增”趋势。叠加四季度多家银行落地中期分红、耐心资本有望再回归等利好催化,看好银行。当前继续把握基本面改善确定性最强的优质城商行和国有大行,维持“国有大行稳步抬升板块估值中枢,优质城商行率先站上1倍PB”的判断不变。
招商基金表示,红利资产正在经历一轮从“防御性配置”到“主动进攻”的定位升级。在10月三季报窗口期,科技成长或有阶段性修复,“红利底仓+科技卫星”的杠铃策略仍是当前较为均衡的配置思路。
相关概念股
工商银行(01398):大和发布研报称,首次覆盖工商银行,给予“持有”评级,H股目标价7.8港元。该行指出,工商银行是按总资产计世界最大的银行,并恒常被排列为盈利能力最高的金融机构,但目前0.55倍2026年预测市账率的估值倍数已反映其资金优势。
建设银行(00939):大和发布研报称,首次覆盖建设银行,给予“买入”评级,目标价11.05港元,并视其为中国银行业首选。该行指出,建设银行是按总资产计算中国第二大的银行,受资金成本优势及手续费贡献带动,其2025年股东权益回报率为10.1%,在国有银行中排名第二。
交通银行(03328):发布2026年中期业绩,净经营收入1425.40亿元,同比增长6.77%;净利润(归属于母公司股东)478.74亿元,同比增长4.04%;每股收益0.52元。
中国银行(03988):摩根士丹利发布研报称,对中国银行给予“增持”评级,预期中国银行受惠于净息差趋稳及离岸利润率韧性,可维持稳健收入及盈利增长;并凭借广泛全球网络及国际业务,有望捕捉跨境业务增长及中资企业出海机遇。该行指,中国银行2026年预期股息率约4.9%,具吸引力,且主要保险公司持股相对较低,或可在机构对高息金融股需求上升时提供额外估值支持。


 首页
 微信公众号
 证券之星APP



