招银国际发布研报称,腾讯控股(00700.HK)第三季度总营收和经调整营业利润均低于市场一致预期,预计前置的AI投入将在2026至2027年持续拖累利润率。该行将目标价由705港元下调至670港元,维持“买入”评级。
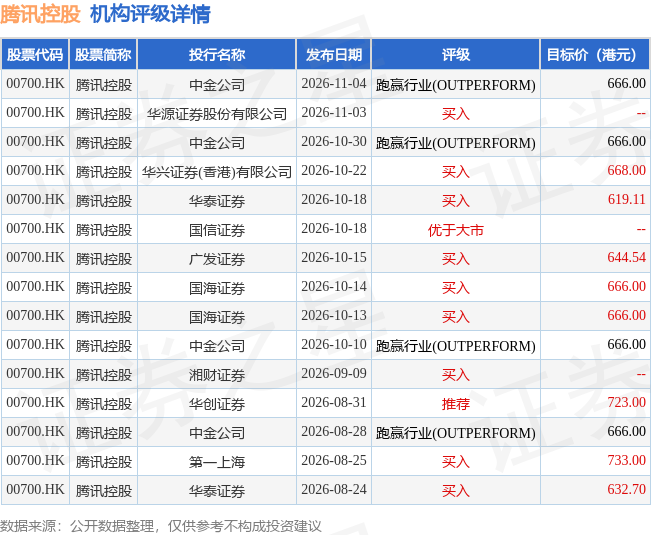
投行对该股的评级以买入为主,近90天内共有9家投行给出买入评级,近90天的目标均价为668.03港元。中金公司最新一份研报给予腾讯控股跑赢行业(OUTPERFORM)评级,目标价666港元。
机构评级详情见下表:
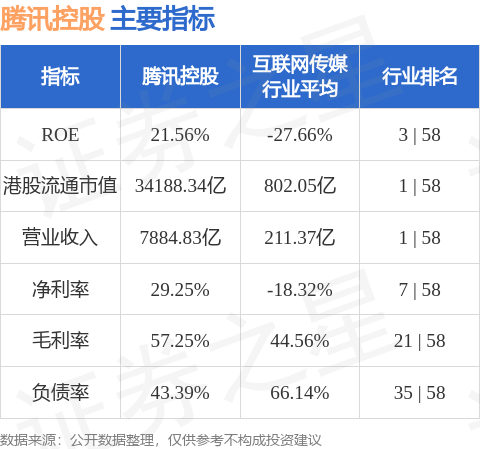
腾讯控股港股市值34188.3亿港元,在互联网传媒行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


