瑞银发布研报称,将江西铜业(00358.HK)目标价由65港元大幅下调41.5%至38港元,维持“买入”评级。该行将铜业务目标市盈率由12倍下调至2027年预测的8倍,并分别下调2026年及2027年盈利预测5%及15%,主要反映硫酸平均售价及长期合约加工费假设趋于保守,以及盈利能见度下降。
截至2026年11月9日收盘,江西铜业股份(00358.HK)报收于24.22港元,下跌0.57%,成交量721.46万股,成交额1.76亿港元。投行对该股关注度不高,90天内无投行对其给出评级。
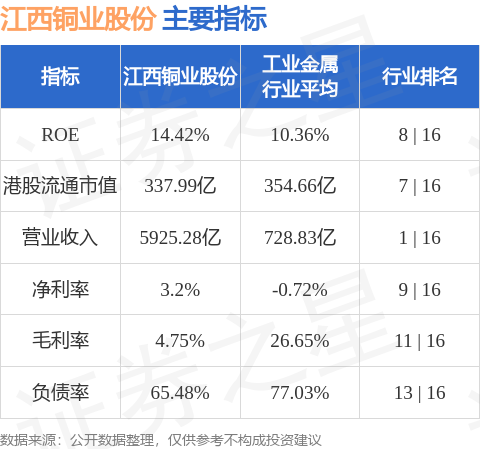
江西铜业股份港股市值337.99亿港元,在工业金属行业中排名第7。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


