海通国际发布研报称,将长飞光纤光缆(06869.HK)目标价由237港元下调39.2%至144港元,维持“增持”评级。该行将公司2026至2028年纯利预测分别上调32%、40%及30%至91亿元、131亿元及112亿元人民币,认为盈利高峰仍将在新增产能投放前出现,预计2027年盈利将迎来高峰。
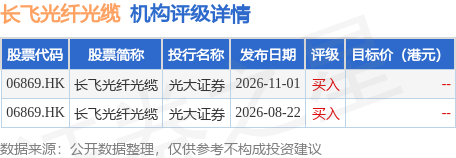
投行对该股的评级以买入为主,近90天内共有2家投行给出买入评级。光大证券最新一份研报给予长飞光纤光缆买入评级。
机构评级详情见下表:
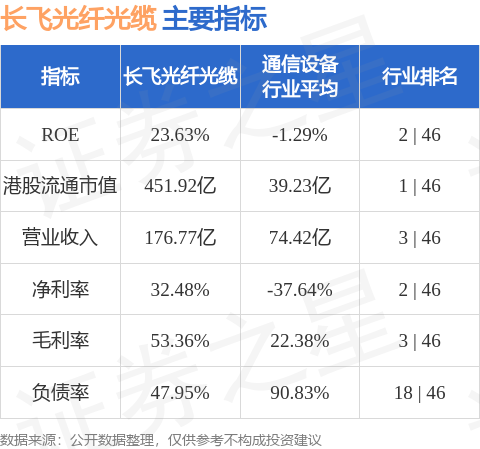
长飞光纤光缆港股市值451.92亿港元,在通信设备行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


