中金发布研报称,渣打集团(02888.HK)2026年第三季度业绩好于该行及市场预期,主要由于非息收入和信用成本表现好于预期。该行上调公司2026年及2027年归母普通股股东净利润预测7.6%/12.5%至55/64亿美元,并上调目标价3.3%至263港元,维持“跑赢行业”评级。公司目前对应2026年及2027年预测市净率(P/B)分别为1.3倍及1.2倍,该行目标价对应2026年及2027年预测P/B分别为1.6倍及1.5倍,较当前股价有20%的上行空间。
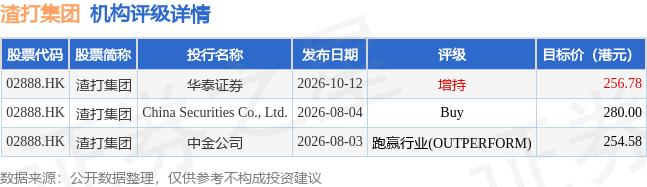
投行对该股的评级以跑赢行业(OUTPERFORM)为主,近90天内共有1家投行给出跑赢行业(OUTPERFORM)评级,近90天的目标均价为263.79港元。华泰证券最新一份研报给予渣打集团增持评级,目标价256.78港元。
机构评级详情见下表:
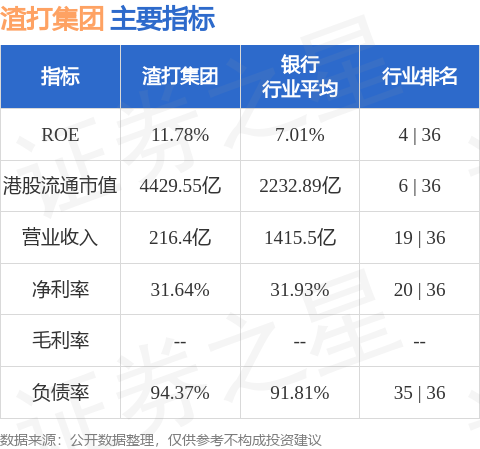
渣打集团港股市值4429.55亿港元,在银行行业中排名第6。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


