摩根大通发布研报称,药明康德(02359.HK)季绩强劲且地缘政治风险下降,该行将H股目标价由222港元上调至233港元,A股目标价由200元人民币上调至210元人民币,评级同为“增持”,仍列中国CXO首选股。
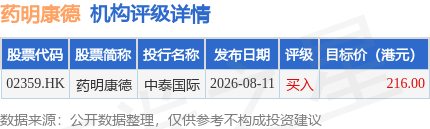
投行对该股的评级以买入为主,近90天内共有1家投行给出买入评级,近90天的目标均价为216港元。中泰国际最新一份研报给予药明康德买入评级,目标价216港元。
机构评级详情见下表:
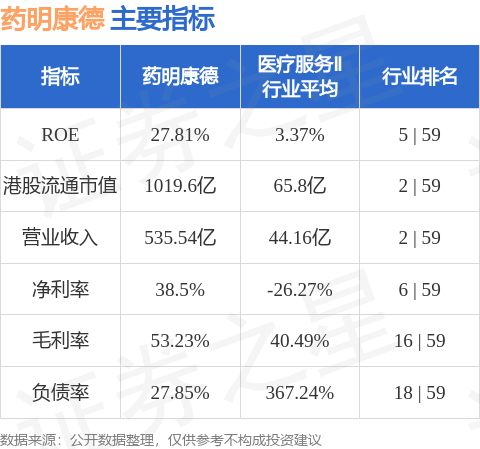
药明康德港股市值1019.6亿港元,在医疗服务Ⅱ行业中排名第2。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


