中金发布研报称,维持翰森制药(03692.HK)“跑赢行业”评级,目标价52.00港元,对应2026年及2027年市盈率分别为43.9倍及42.3倍,潜在上行空间为51.25%。10月19日,翰森制药公告与罗氏达成ADC多项目战略合作及授权协议,涵盖2款临床前ADC及多个基于翰森自有技术平台开发的新项目。根据协议,公司将获得4亿美元首付款、1.1亿美元一周年付款,以及潜在超过150亿美元的里程碑付款和未来产品销售分级提成。该行认为,此次大额BD进一步验证了翰森ADC平台的全球竞争力。
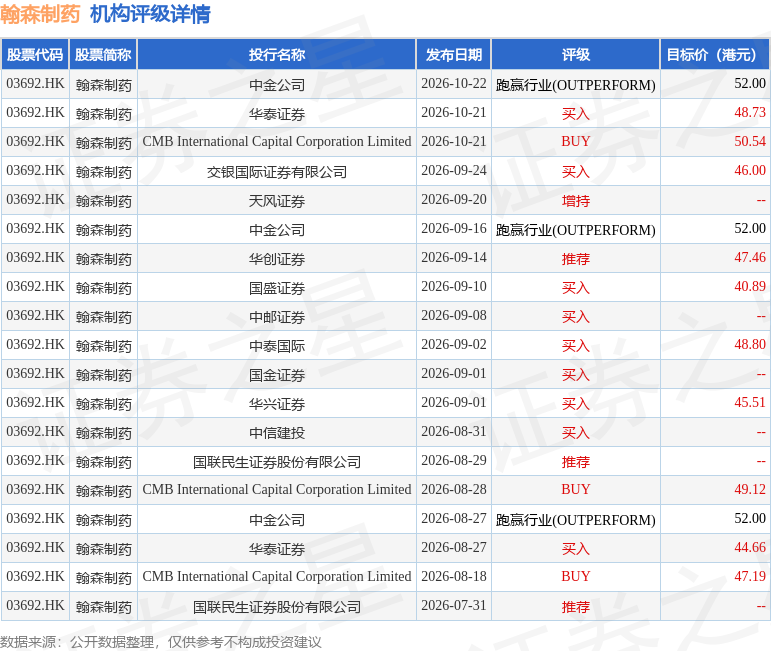
投行对该股的评级以买入为主,近90天内共有9家投行给出买入评级,近90天的目标均价为48.07港元。中金公司最新一份研报给予翰森制药跑赢行业(OUTPERFORM)评级,目标价52港元。
机构评级详情见下表:
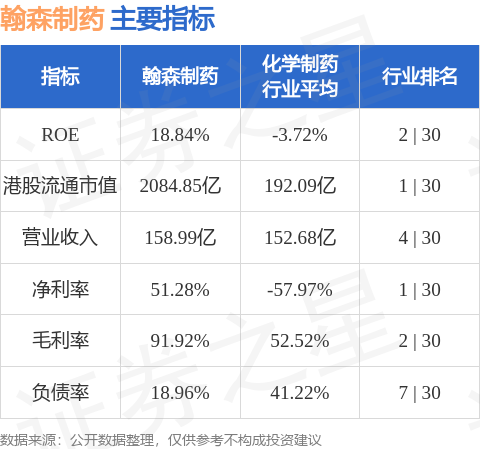
翰森制药港股市值2084.85亿港元,在化学制药行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


