中金发布研报称,考虑到煤价假设上调,上调兖煤澳大利亚(03668.HK)2026年盈利预测12%至5.60亿澳元,维持2027年盈利预测基本不变。考虑到估值切换,该行维持“跑赢行业”评级及39.00港元目标价,对应2027年预测市盈率10.5倍,较当前股价有19%的上行空间。该行认为,随着莫拉本煤矿生产逐渐恢复,公司整体产销有望增加,叠加海外动力煤价格保持高位,量价齐升有望推动公司盈利弹性释放。
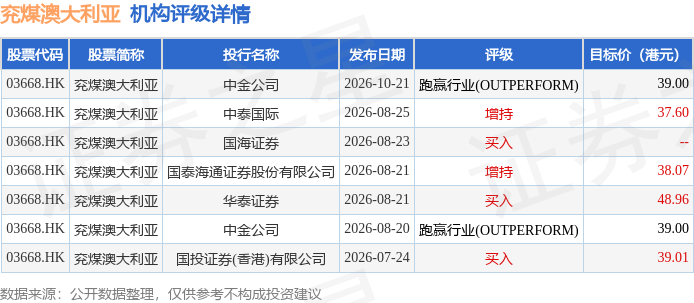
投行对该股的评级以买入为主,近90天内共有3家投行给出买入评级,近90天的目标均价为40.27港元。中金公司最新一份研报给予兖煤澳大利亚跑赢行业(OUTPERFORM)评级,目标价39港元。
机构评级详情见下表:
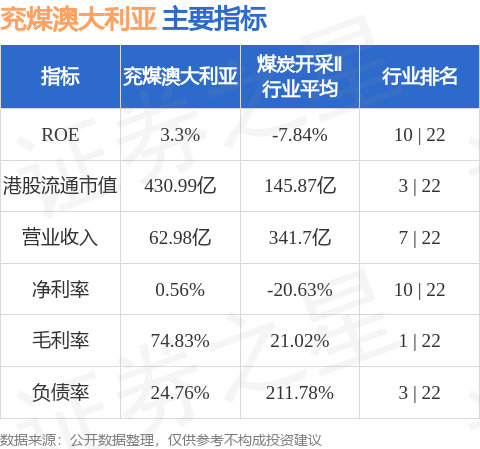
兖煤澳大利亚港股市值430.99亿港元,在煤炭开采Ⅱ行业中排名第3。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


