中金发布研报称,维持太平洋航运(02343.HK)2026年及2027年盈利预测不变,分别为2.41亿美元和2.57亿美元,维持“跑赢行业”评级及目标价4.54港元,对应2026年及2027年12.5倍和11.7倍市盈率,较当前股价有20.7%的上行空间。该行看好小船运价后续表现,认为较高的四季度运价覆盖率有助于提升收益确定性,未覆盖船天仍保留即期运价弹性。
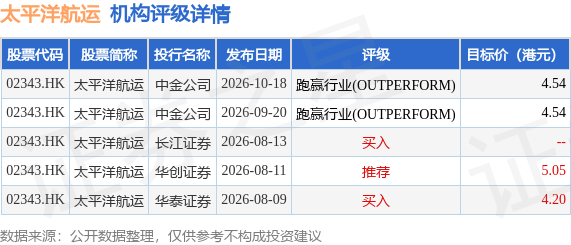
投行对该股的评级以跑赢行业(OUTPERFORM)为主,近90天内共有2家投行给出跑赢行业(OUTPERFORM)评级,近90天的目标均价为4.58港元。中金公司最新一份研报给予太平洋航运跑赢行业(OUTPERFORM)评级,目标价4.54港元。
机构评级详情见下表:
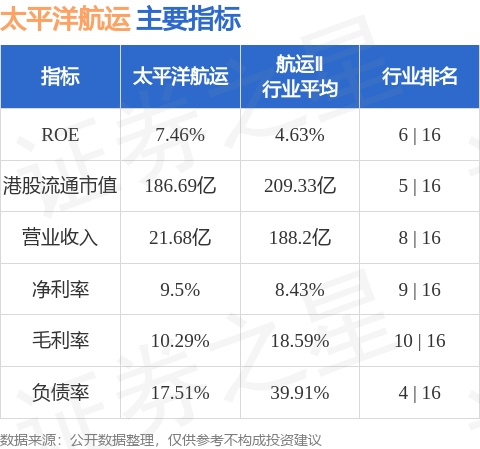
太平洋航运港股市值186.69亿港元,在航运Ⅱ行业中排名第5。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


