中金发布研报称,维持恒隆地产(00101.HK)盈利预测不变,维持“跑赢行业”评级,下调目标价16%至8.0港元,对应6.5%的2026年目标股息率、14倍2026年核心市盈率及25%上行空间,主要考虑行业环境及资本市场风险偏好变化。该行预计,恒隆地产第三季度内地商场零售额同比增速进一步放缓至低单位数水平,2026年第四季度至2027年第一季度零售额同比变化或继续呈现弱势态势,但现金利润、派息能力及资产负债表料维持稳健。
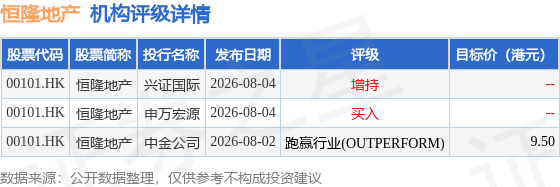
投行对该股的评级以跑赢行业(OUTPERFORM)为主,近90天内共有1家投行给出跑赢行业(OUTPERFORM)评级,近90天的目标均价为9.5港元。兴证国际最新一份研报给予恒隆地产增持评级。
机构评级详情见下表:
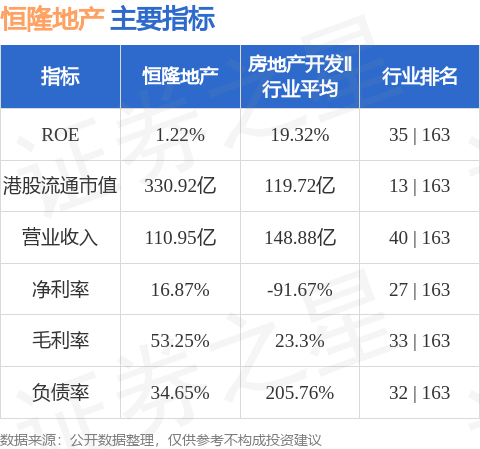
恒隆地产港股市值330.92亿港元,在房地产开发Ⅱ行业中排名第13。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


