摩根士丹利发布研报称,维持腾讯控股(00700.HK)“增持”评级,目标价维持550港元不变,下调2026至2027年非国际财务报告准则(non-IFRS)经营利润预测1%至2%。该行预计,腾讯2026年第三季度收入同比增长8.9%,较第二季度的11.0%放缓,反映宏观环境疲软及游戏业务较高的基数。预计第三季度non-IFRS经营利润同比下降3.1%,但剔除人工智能业务影响后,经营利润预计同比增长10%。
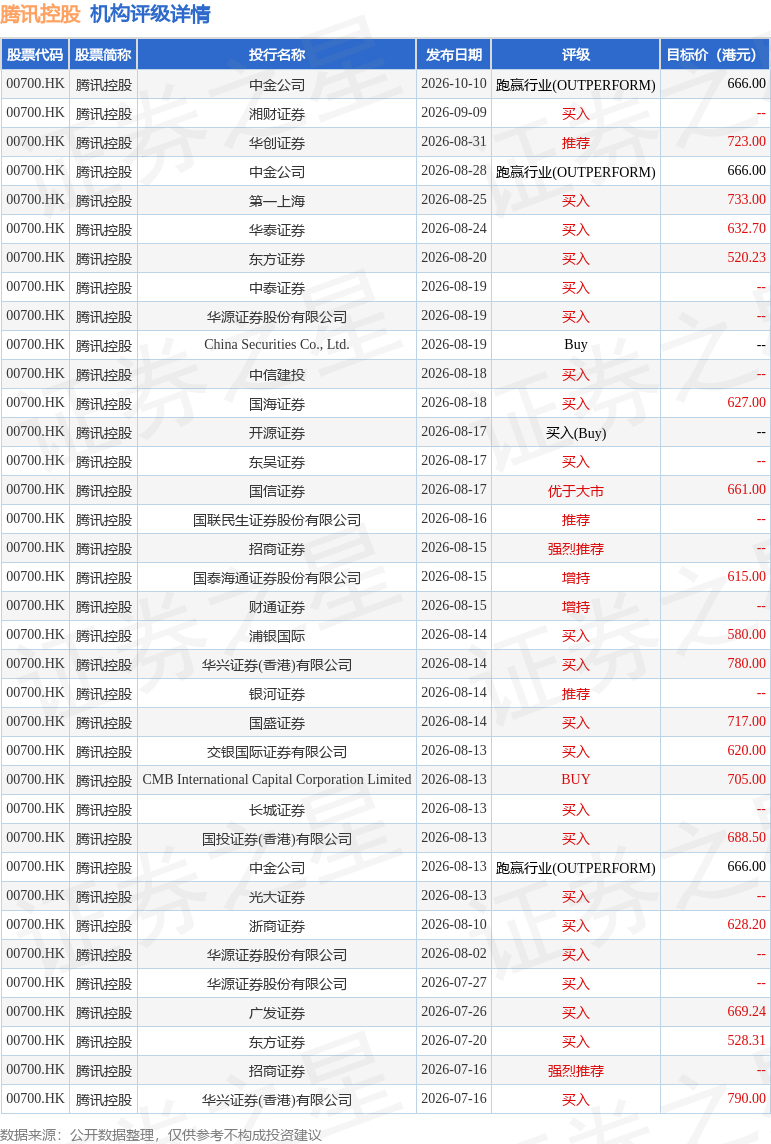
投行对该股的评级以买入为主,近90天内共有22家投行给出买入评级,近90天的目标均价为660.81港元。中金公司最新一份研报给予腾讯控股跑赢行业(OUTPERFORM)评级,目标价666港元。
机构评级详情见下表:
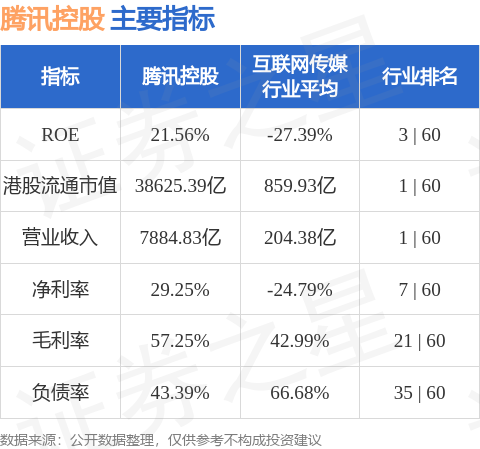
腾讯控股港股市值38625.4亿港元,在互联网传媒行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


