国投证券国际发布研报称,按照长城汽车(02333.HK)2026年预估市盈率8x,给予目标价10港元/股,维持“买入”评级。该行认为海外本地化产能与渠道扩张将持续贡献增量,公司盈利有望自下半年起修复。
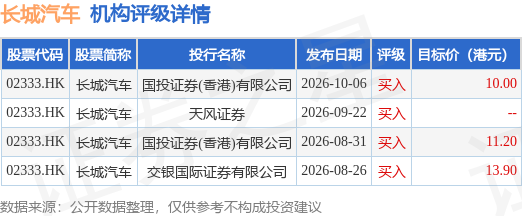
投行对该股的评级以买入为主,近90天内共有4家投行给出买入评级,近90天的目标均价为11.7港元。国投证券(香港)有限公司最新一份研报给予长城汽车买入评级,目标价10港元。
机构评级详情见下表:
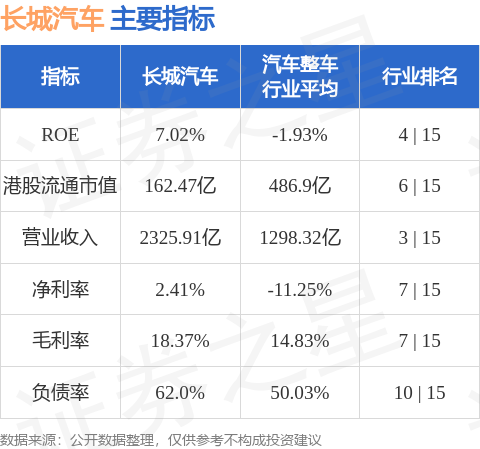
长城汽车港股市值162.47亿港元,在汽车整车行业中排名第6。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


