国盛证券发布研报称,随着公司高速光模块逐步放量、战略卡位NPO/CPO赛道,叠加产能爬坡释放规模效应与硅光产品占比提升,海光芯正(01191.HK)的收入增长与毛利率改善有望形成共振。该行预计公司2026-2028年收入约21.0/101.7/149.1亿元,归母净利润约-0.3/8.6/16.0亿元。基于20x 2027e P/E,该行给予海光芯正220港元目标价,首次覆盖给予"买入"评级。
投行对该股关注度不高,90天内无投行对其给出评级。
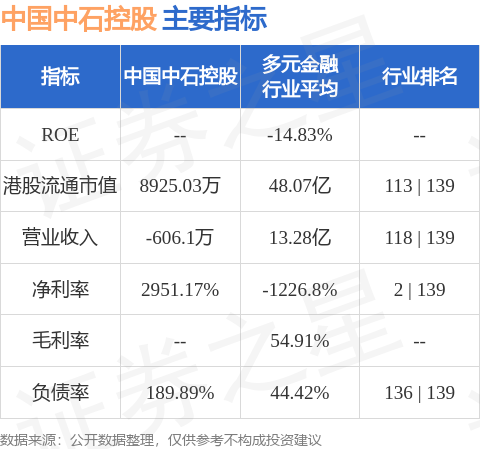
中国中石控股港股市值8925.03万港元,在多元金融行业中排名第113。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


