中金发布研报称,玖龙纸业(02689.HK)FY26业绩符合前期预告及该行预期。考虑到公司赎回永续债导致债务和财务费用高企,该行下调FY27净利润预测5%至42.6亿元,并引入FY28净利润预测44.55亿元;考虑盈利预测调整及负债水平上升,下调目标价17%至10港元,对应FY27-28 P/B 0.7倍,隐含65%的上行空间。
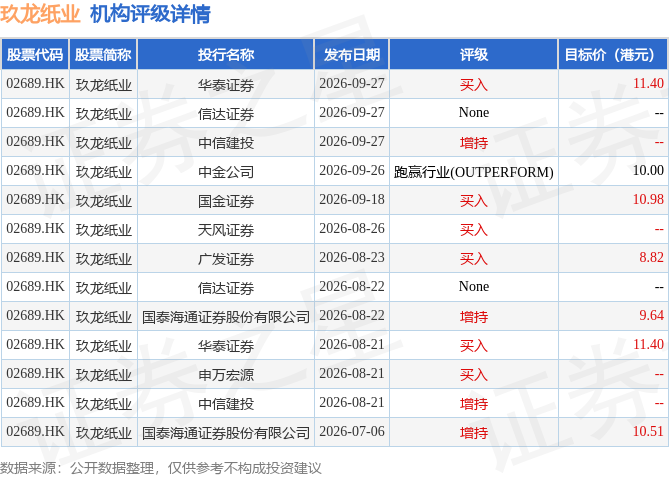
投行对该股的评级以买入为主,近90天内共有6家投行给出买入评级,近90天的目标均价为10.39港元。华泰证券最新一份研报给予玖龙纸业买入评级,目标价11.4港元。
机构评级详情见下表:
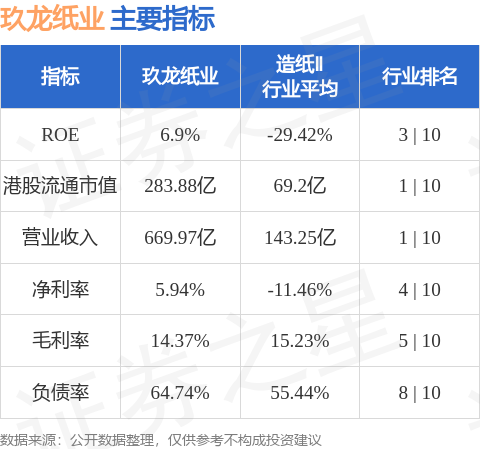
玖龙纸业港股市值283.88亿港元,在造纸Ⅱ行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


