首页 - 港股 - 公司报道 - 正文

大摩:微降人保集团(01339.HK)目标价至7.2港元 维持“增持”评级

摩根士丹利发布研报称,根据人保集团(01339.HK)2026年上半年业绩更新模型,将其2026年、2027年和2028年每股税后净利预测分别下调6%、7.3%和7.4%,纳入2026年第三季度股市调整以及健康险业务部分盈利放缓的因素,而寿险和财险业务基本保持不变。每股派息预测基本维持不变。该行进一步更新人民币兑港元汇率,由1.15调整至1.17。目标价由7.3%轻微下调1.4%至7.2港元,评级“增持”。

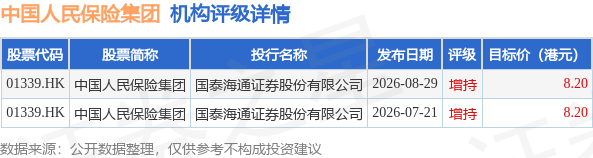
投行对该股的评级以增持为主,近90天内共有2家投行给出增持评级,近90天的目标均价为8.2港元。国泰海通证券股份有限公司最新一份研报给予中国人民保险集团增持评级,目标价8.2港元。

机构评级详情见下表:
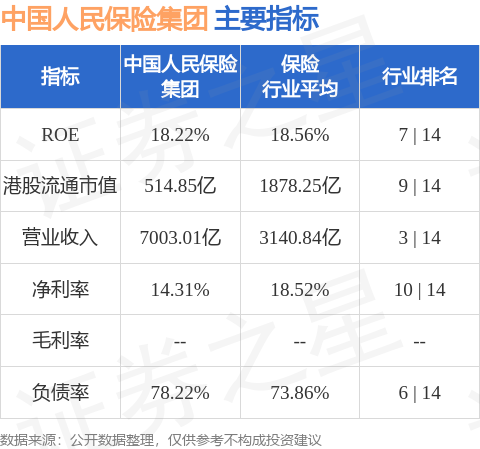
中国人民保险集团港股市值514.85亿港元,在保险行业中排名第9。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。

APP下载
广告
相关股票:
好投资评级:
好价格评级:
证券之星估值分析提示中国人民保险集团行业内竞争力的护城河优秀,盈利能力优秀,营收成长性良好,综合基本面各维度看,估值合理。 更多>>
下载证券之星
郑重声明:以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至jubao@stockstar.com,我们将安排核实处理。如该文标记为算法生成,算法公示请见 网信算备310104345710301240019号。
网站导航 | 公司简介 | 法律声明 | 诚聘英才 | 征稿启事 | 联系我们 | 广告服务 | 举报专区
欢迎访问证券之星!请点此与我们联系 版权所有: Copyright © 1996-

