兴业证券发布研报称,中国人寿(02628.HK)稳居寿险龙头,大众客群广泛。该行维持公司“增持”评级,建议投资者关注。公司2026年前三季度营业收入3,678.12亿元,同比下降31.6%;归母净利润894.30亿元,同比下降46.7%。第三季度单季归母净亏损450.59亿元;公司披露剔除公开市场权益等短期波动影响后的归母净利润942.20亿元,同比增加15.8%。
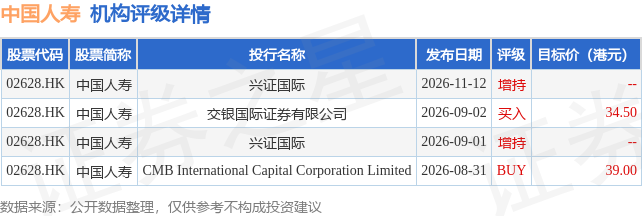
投行对该股的评级以增持为主,近90天内共有2家投行给出增持评级,近90天的目标均价为36.75港元。兴证国际最新一份研报给予中国人寿增持评级。
机构评级详情见下表:
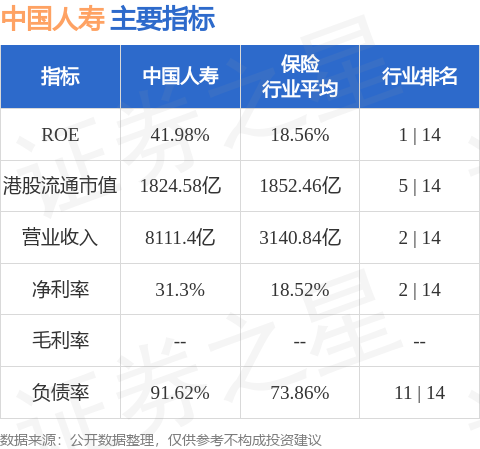
中国人寿港股市值1824.58亿港元,在保险行业中排名第5。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


