美银证券发布研报称,将周大福(01929.HK)目标价由14.2港元下调至13.6港元,维持“中性”评级,并将公司2027及2028财年每股盈利预测分别下调4%及10%。该行指出,周大福截至9月底的第二财季各项主要营运指标均有所转弱,中国同店销售增长放缓、门店净关闭数量增加,毛利率亦可能面临压力。
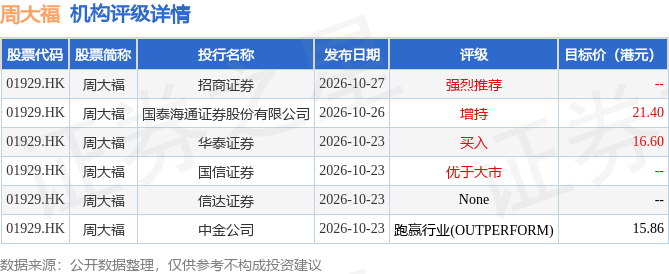
截至2026年11月4日收盘,周大福(01929.HK)报收于11.55港元,下跌0.26%,成交量1191.54万股,成交额1.38亿港元。投行对该股的评级以跑赢行业(OUTPERFORM)为主,近90天内共有1家投行给出跑赢行业(OUTPERFORM)评级,近90天的目标均价为17.95港元。招商证券最新一份研报给予周大福强烈推荐评级。
机构评级详情见下表:
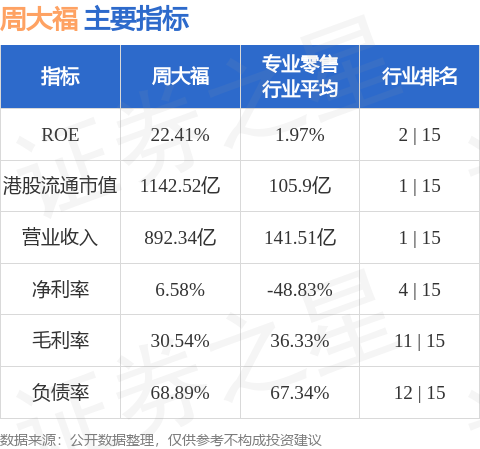
周大福港股市值1142.52亿港元,在专业零售行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


