花旗发布研报称,维持国药控股(01099.HK)“买入”评级,并将目标价由20.4港元微升至20.5港元。该行指出,公司第三季收入大致符合预期,纯利略优于市场预期,主要受惠于有效的费用控制。严谨的费用控制抵销了收入及毛利持续承压的部分影响,反映公司业绩具韧性。
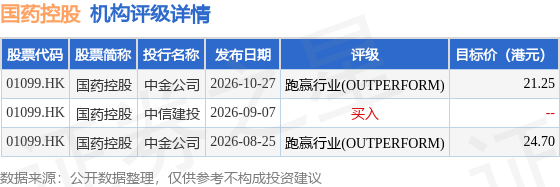
投行对该股的评级以跑赢行业(OUTPERFORM)为主,近90天内共有2家投行给出跑赢行业(OUTPERFORM)评级,近90天的目标均价为22.98港元。中金公司最新一份研报给予国药控股跑赢行业(OUTPERFORM)评级,目标价21.25港元。
机构评级详情见下表:
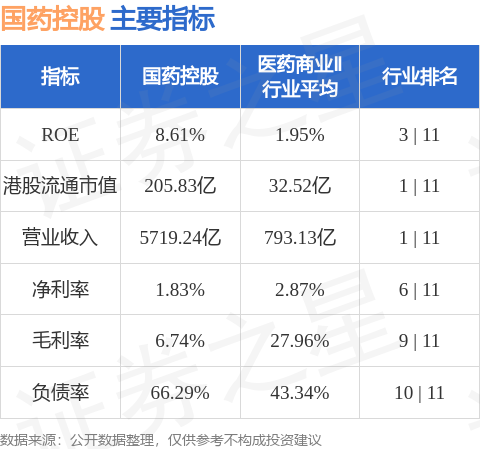
国药控股港股市值205.83亿港元,在医药商业Ⅱ行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


