高盛发布研报称,维柴动力(02338.HK)正转型发展AIDC发电业务,预计该业务将成为公司核心纯利增长引擎,并于2027年贡献约50%的纯利。该行维持“买入”评级,H股目标价为55.5港元。
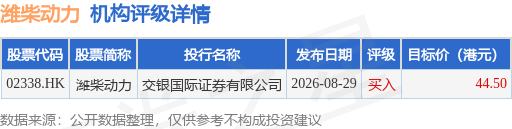
截至2026年10月26日收盘,潍柴动力(02338.HK)报收于24.5港元,下跌0.41%,成交量1176.15万股,成交额2.88亿港元。投行对该股的评级以买入为主,近90天内共有1家投行给出买入评级,近90天的目标均价为44.5港元。交银国际证券有限公司最新一份研报给予潍柴动力买入评级,目标价44.5港元。
机构评级详情见下表:
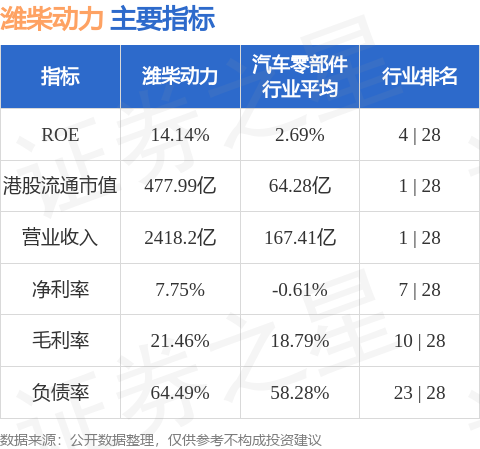
潍柴动力港股市值477.99亿港元,在汽车零部件行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


