中金发布研报称,维持金沙中国(01928.HK)“跑赢行业”评级,目标价13.50港元,对应2026年9倍EV/EBITDA,较当前股价有19%的上行空间。公司2026年第三季度经调整物业EBITDA为5.29亿美元,符合Visible Alpha一致预期的5.38亿美元及该行预测的5.28亿美元。该行认为,公司业绩主要得益于总博彩收入市场份额提升及赢率回归正常水平。中金维持公司2026年和2027年EBITDA预测。
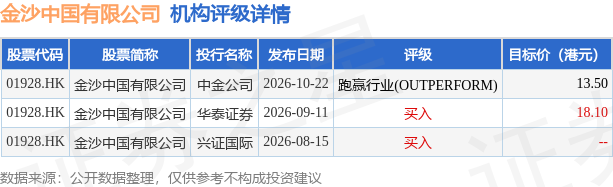
投行对该股的评级以买入为主,近90天内共有2家投行给出买入评级,近90天的目标均价为15.8港元。中金公司最新一份研报给予金沙中国有限公司跑赢行业(OUTPERFORM)评级,目标价13.5港元。
机构评级详情见下表:
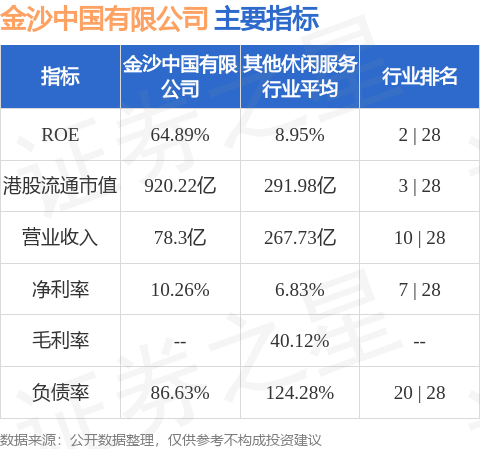
金沙中国有限公司港股市值920.22亿港元,在其他休闲服务行业中排名第3。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


