摩根士丹利发布研报称,中国铁塔(00788.HK)第三季收入受制于电信商持续成本控制,净利润受益于折旧节省,该行维持其“增持”评级,目标价11.5港元。该行表示,业绩对该行投资论点影响有限,相对市场预期属轻微低于预期,并预期市场未来12个月每股盈利预测轻微下调。
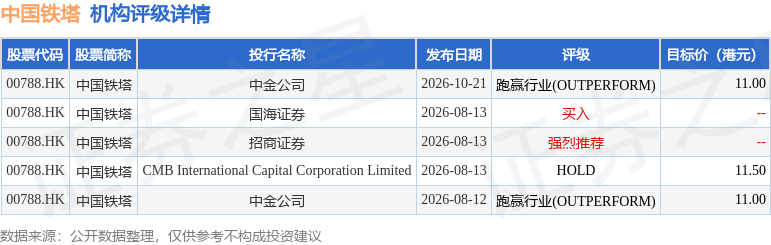
截至2026年10月21日收盘,中国铁塔(00788.HK)报收于8.95港元,下跌1.92%,成交量1451.37万股,成交额1.31亿港元。投行对该股的评级以跑赢行业(OUTPERFORM)为主,近90天内共有2家投行给出跑赢行业(OUTPERFORM)评级,近90天的目标均价为11.17港元。中金公司最新一份研报给予中国铁塔跑赢行业(OUTPERFORM)评级,目标价11港元。
机构评级详情见下表:
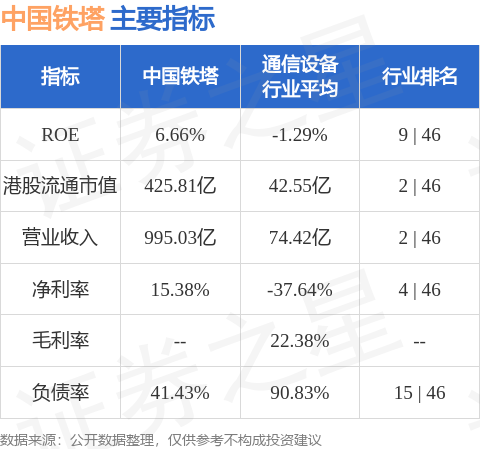
中国铁塔港股市值425.81亿港元,在通信设备行业中排名第2。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


