招银国际发布研报称,友邦保险(01299.HK)将于10月30日港股开市前公布第三季度业绩。招银国际小幅下调友邦保险2026至2028年新业务价值增长预测至10%、12%及12%,此前预测分别为12%、13%及12%。该行维持“买入”评级,目标价112港元不变,对应2026年预测股价内含价值比率1.7倍。
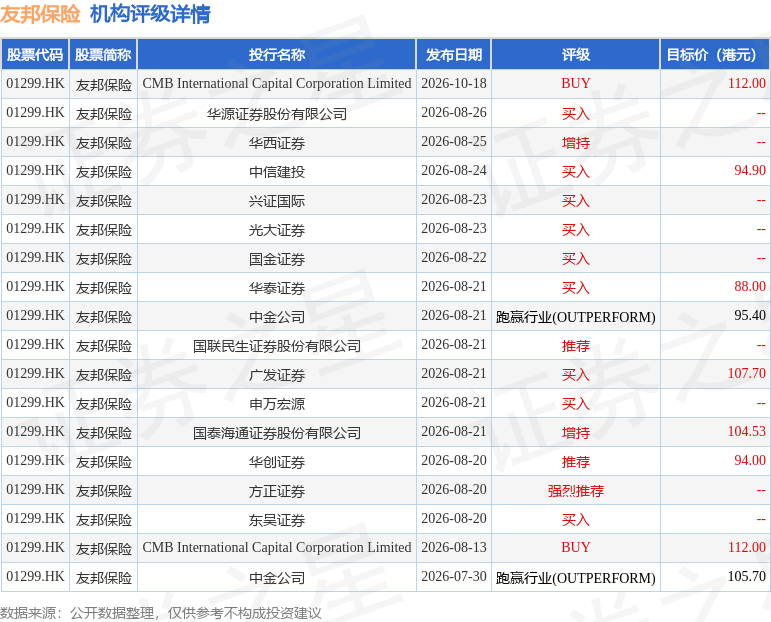
投行对该股的评级以买入为主,近90天内共有9家投行给出买入评级,近90天的目标均价为101.58港元。CMB International Capital Corporation Limited最新一份研报给予友邦保险BUY评级,目标价112港元。
机构评级详情见下表:
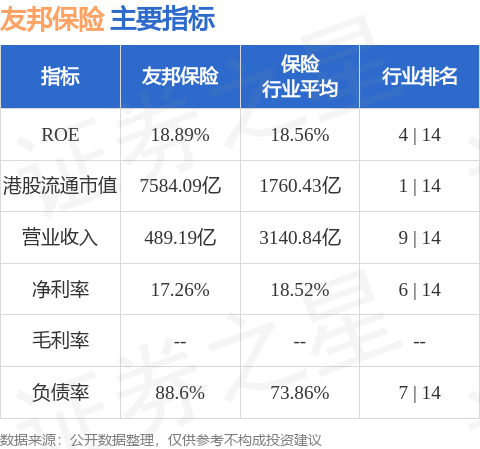
友邦保险港股市值7584.09亿港元,在保险行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


