国泰海通证券发布研报称,维持思摩尔国际(06969.HK)盈利预期,预计2026-2028年归母净利润10.9/18.8/22.2亿元,维持“增持”评级;参考行业平均,考虑公司作为加热不燃烧产业链核心供应商,通过长期研发投入实现深厚技术护城河,以及行业广阔成长空间、公司头部品牌客户产品力迭代、市占率持续提升赋予的估值溢价,给予公司2026年PE 60.0X,对应目标价12.09港元,该行认为,公司收入阶段性波动,盈利质量夯实,静候积极催化兑现。
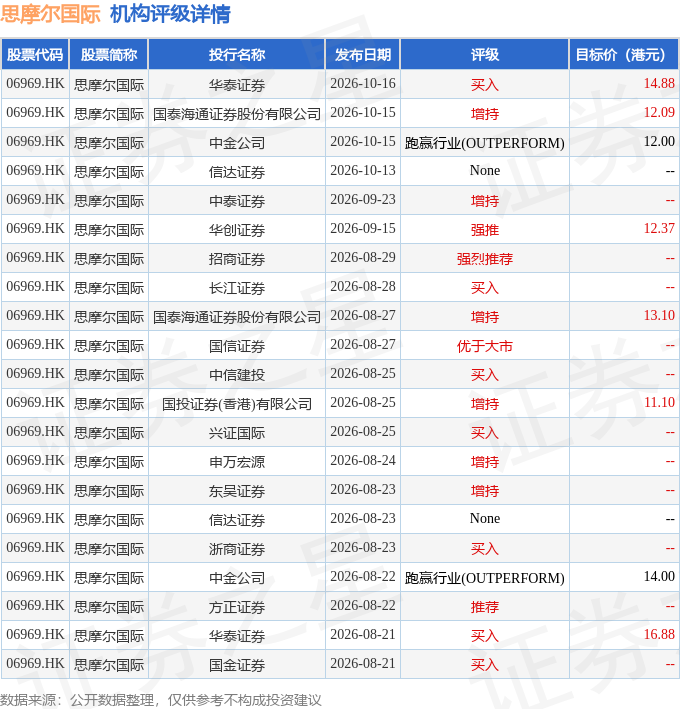
截至2026年10月16日收盘,思摩尔国际(06969.HK)报收于8.43港元,上涨5.05%,成交量833.0万股,成交额6979.03万港元。投行对该股的评级以买入为主,近90天内共有7家投行给出买入评级,近90天的目标均价为13.3港元。华泰证券最新一份研报给予思摩尔国际买入评级,目标价14.88港元。
机构评级详情见下表:
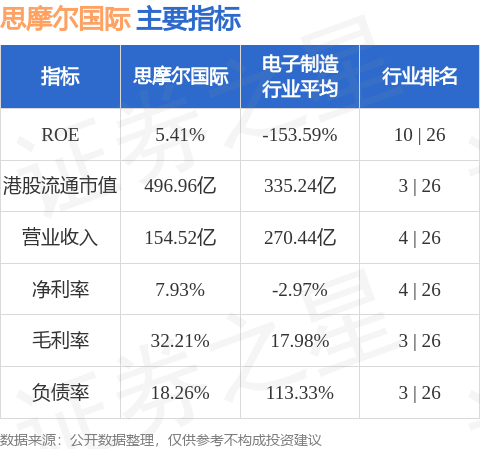
思摩尔国际港股市值496.96亿港元,在电子制造行业中排名第3。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


