太平洋航运(02343.HK)发布公告,在运费上升及吨位航距需求稳健的支持下,2026年第三季度干散货运市况进一步增强。尽管各业务运费不一,公司经营的小灵便型、超灵便型及超大灵便型干散货船市场受惠于部分商品货运量增加及全球航运网络持续低效率。整体营运环境持续受到地缘政治动荡、贸易政策不明朗及天气相关事件影响,导致贸易流向、货船部署模式及航运效率均受到影响。在此环境下,公司于期内的按期租合约对等基准的日均收入取得按年增长。
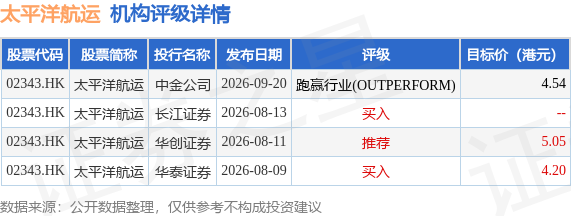
截至2026年10月15日收盘,太平洋航运(02343.HK)报收于3.62港元,下跌9.73%,成交量4748.0万股,成交额1.75亿港元。投行对该股的评级以买入为主,近90天内共有2家投行给出买入评级,近90天的目标均价为4.6港元。中金公司最新一份研报给予太平洋航运跑赢行业(OUTPERFORM)评级,目标价4.54港元。
机构评级详情见下表:
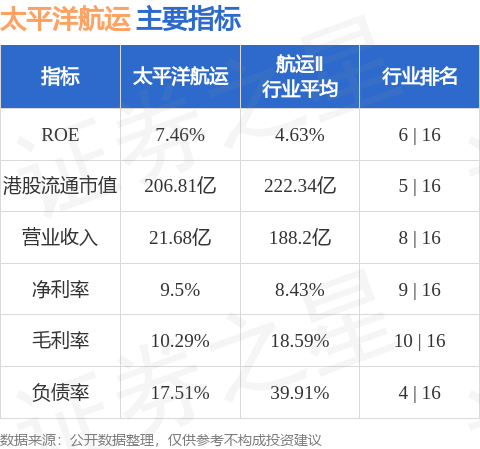
太平洋航运港股市值206.81亿港元,在航运Ⅱ行业中排名第5。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


