申万宏源发布研报称,维持361度(01361.HK)盈利预测,预计26-28年净利润为14.4/15.7/17.0亿元,对应PE为6/5/5倍,维持“买入”评级;该行认为,公司深耕运动行业二十余年,近几年加速在产品、品牌、渠道等方面深化内功,品牌升级持续推进,渠道优化效果逐渐显现,在消费分级的背景下,公司产品兼具高性价比和强功能性优势,渠道多分布在下沉市场,在短期体育赛事催化叠加公司长期高效的运营下,有望持续获得快于行业的增长,提升市占率,持续看好未来发展。
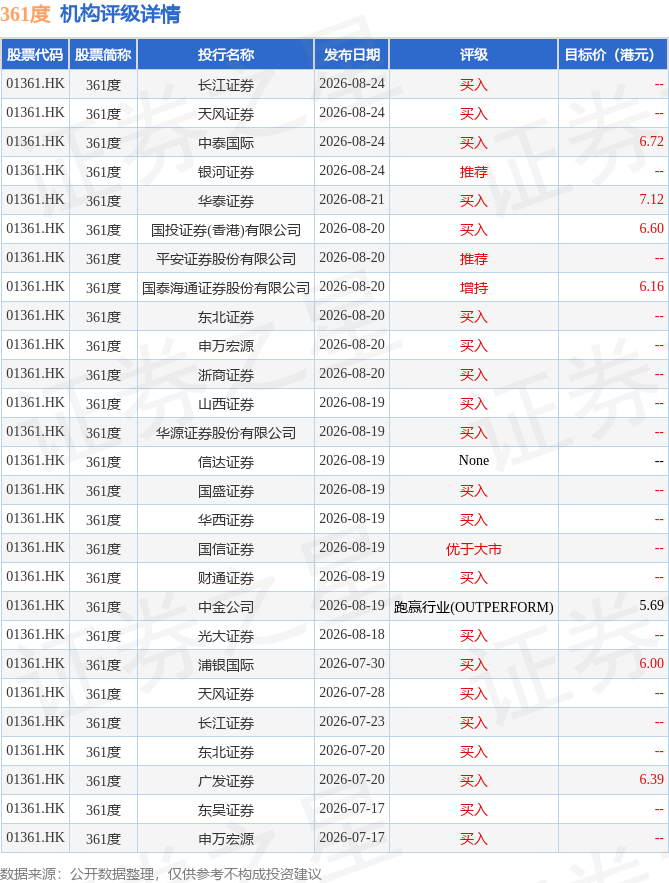
截至2026年10月15日收盘,361度(01361.HK)报收于4.62港元,上涨0.22%,成交量182.4万股,成交额843.13万港元。投行对该股的评级以买入为主,近90天内共有21家投行给出买入评级,近90天的目标均价为6.3港元。中金公司最新一份研报给予361度跑赢行业(OUTPERFORM)评级,目标价5.69港元。
机构评级详情见下表:
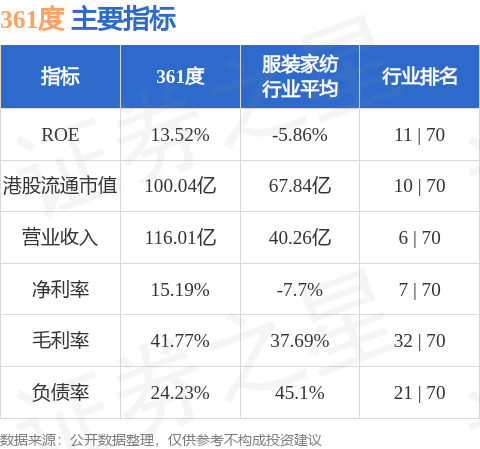
361度港股市值100.04亿港元,在服装家纺行业中排名第10。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


