瑞银发布研报称,预计金沙中国(01928.HK)第三财季经运气因素调整后的EBITDA同比下降约7%,环比下降约3%。该行同时预计,金沙中国将成为唯一实现经运气因素调整后EBITDA增长的博彩运营商,主要得益于其中场业务市场份额提升。
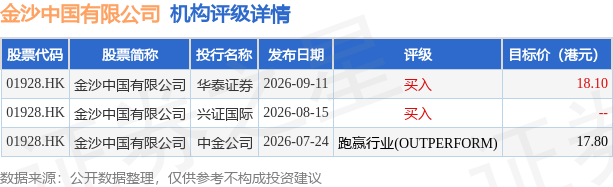
投行对该股的评级以买入为主,近90天内共有2家投行给出买入评级,近90天的目标均价为17.95港元。华泰证券最新一份研报给予金沙中国有限公司买入评级,目标价18.1港元。
机构评级详情见下表:
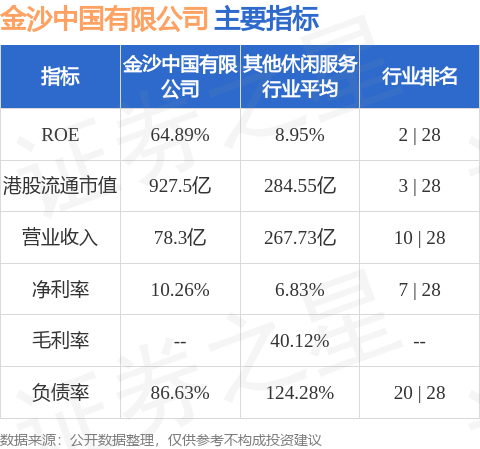
金沙中国有限公司港股市值927.5亿港元,在其他休闲服务行业中排名第3。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


