金蝶国际(00268.HK)发布公告,集团持续推进“AI优先、订阅优先、全球化”核心战略。截至2026年9月30日,集团订阅服务年经常性收入(ARR)约为人民币46.04亿元,同比增长约19.3%;第三季度单季净新增ARR同比增长约46.9%,主要受益于AI在企业管理领域的应用持续深化,带动客户对金蝶AI套件及灵基的需求高速增长。截至2026年9月30日止9个月,集团AI原生产品签约合同金额达人民币10.02亿元。此外,AI+SaaS产品(金蝶AI星瀚、金蝶AI星空及金蝶AI星辰)截至2026年9月30日的净金额续费率(Net Dollar Retention,NDR)分别为101%、97%及95%。
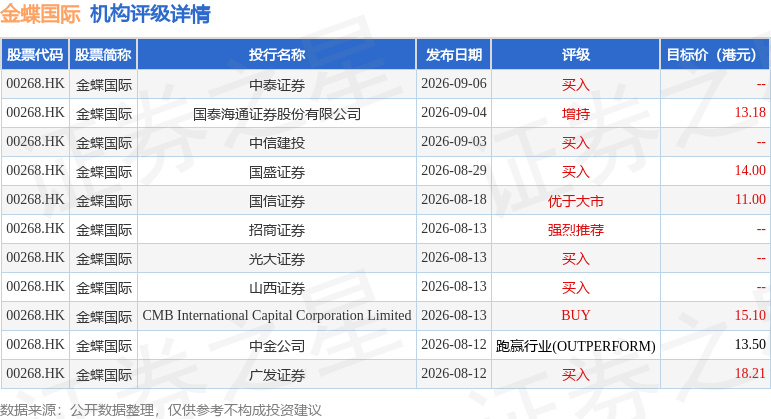
截至2026年10月12日收盘,金蝶国际(00268.HK)报收于8.11港元,上涨3.45%,成交量5292.69万股,成交额4.32亿港元。投行对该股的评级以买入为主,近90天内共有6家投行给出买入评级,近90天的目标均价为14.16港元。中泰证券最新一份研报给予金蝶国际买入评级。
机构评级详情见下表:
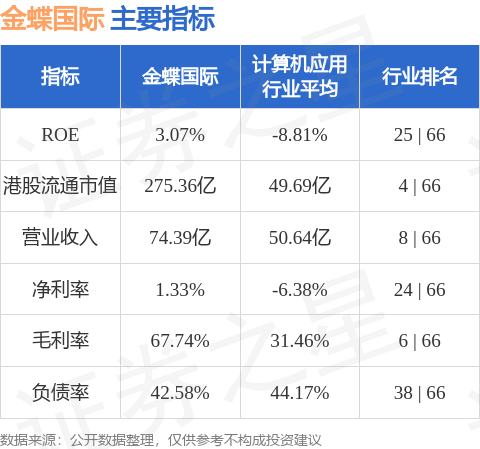
金蝶国际港股市值275.36亿港元,在计算机应用行业中排名第4。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


