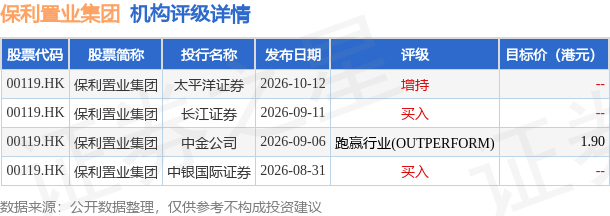
太平洋证券发布研报称,预计保利置业集团(00119.HK)2026/2027/2028年归母净利润为1.81/2.16/2.74亿元,对应26/27/28年PE分别为22.92X/19.19X/15.14X,给予“增持”评级;该行认为,公司作为央企背景房企,股东实力雄厚,销售排名取得突破,土储结构逐步优化,融资渠道畅通,融资成本具备优势。
截至2026年10月12日收盘,保利置业集团(00119.HK)报收于1.24港元,下跌2.37%,成交量1609.9万股,成交额2016.01万港元。投行对该股的评级以买入为主,近90天内共有2家投行给出买入评级,近90天的目标均价为1.9港元。太平洋证券最新一份研报给予保利置业集团增持评级。
机构评级详情见下表:
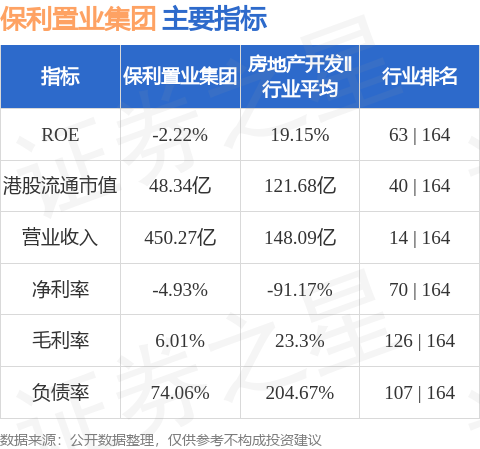
保利置业集团港股市值48.34亿港元,在房地产开发Ⅱ行业中排名第40。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


