大和发布研报称,将新秀丽(01910.HK)目标价由17.8港元上调至18.2港元,重申“买入”评级,维持基于2026至2027年预测平均每股盈利12倍的估值基础。该行指出,新秀丽第三季度业务趋势略优于9月更新时的预期,预计第三季度按固定汇率计算的销售额同比下降0.5%,表现优于第二季度同比下降2%。
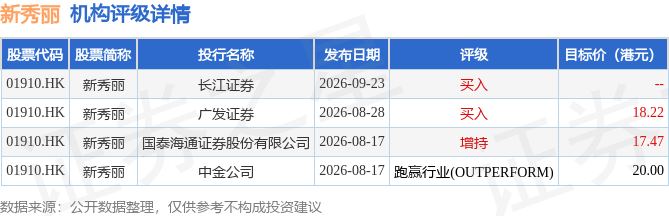
截至2026年10月12日收盘,新秀丽(01910.HK)报收于12.88港元,上涨0.31%,成交量118.83万股,成交额1536.41万港元。投行对该股的评级以买入为主,近90天内共有2家投行给出买入评级,近90天的目标均价为18.56港元。长江证券最新一份研报给予新秀丽买入评级。
机构评级详情见下表:
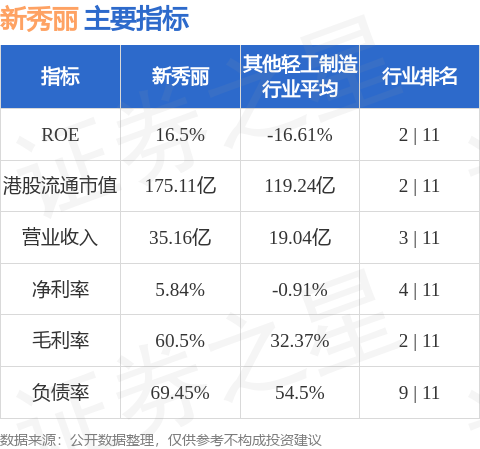
新秀丽港股市值175.11亿港元,在其他轻工制造行业中排名第2。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


