申万宏源发布研报称,考虑心动公司(02400.HK)受到AI投入、补税等影响,下调盈利预测,预计公司2026-2028年调整后归母净利润15.92/20.11/22.41亿人民币(原预测为21.45/25.25/28.41亿),当前市值对应26年整体利润仅10x PE。采用SOTP估值,分别给予TapTap、游戏业务15/13倍PE,对应合理市值275亿人民币,合理股价66.24港元/股,维持“买入”评级;该行认为,TapTap价值被低估,AI创意平权明确利好平台,看好TapTap有望受益版号高增+AI创作平权增强社区生态,同时游戏存量稳中有升、新品贡献弹性。
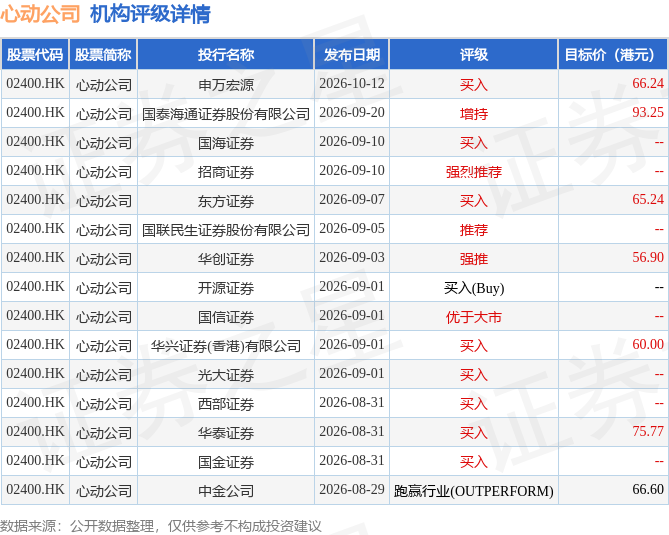
截至2026年10月12日收盘,心动公司(02400.HK)报收于40.1港元,上涨1.78%,成交量258.88万股,成交额1.04亿港元。投行对该股的评级以买入为主,近90天内共有8家投行给出买入评级,近90天的目标均价为69.14港元。申万宏源最新一份研报给予心动公司买入评级,目标价66.24港元。
机构评级详情见下表:
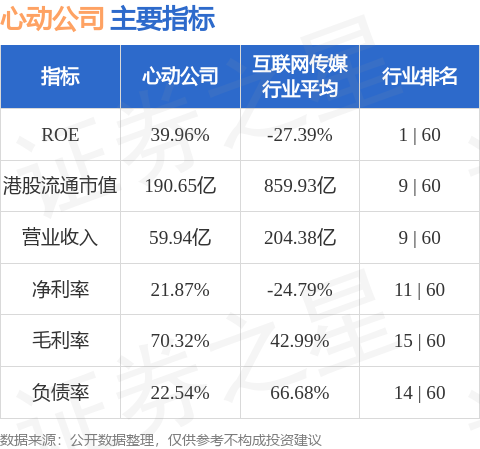
心动公司港股市值190.65亿港元,在互联网传媒行业中排名第9。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


