瑞银发布研报称,将友邦保险(01299.HK)目标价下调2%,由102港元降至100港元,维持“买入”评级。该行将2026年新业务价值(VNB)增长预测下调至10%,以反映第三季度业绩压力及下半年至今的宏观经济状况。友邦保险股价过去两周下跌3.4%,落后恒生指数2.2个百分点,可能受到全球债券抛售及市场预期第三季度业绩疲软的影响。
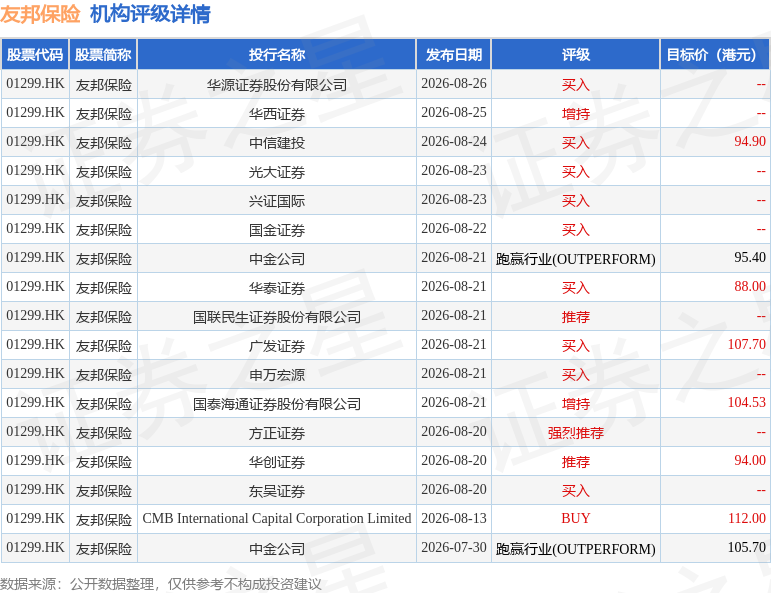
投行对该股的评级以买入为主,近90天内共有9家投行给出买入评级,近90天的目标均价为100.28港元。华源证券股份有限公司最新一份研报给予友邦保险买入评级。
机构评级详情见下表:
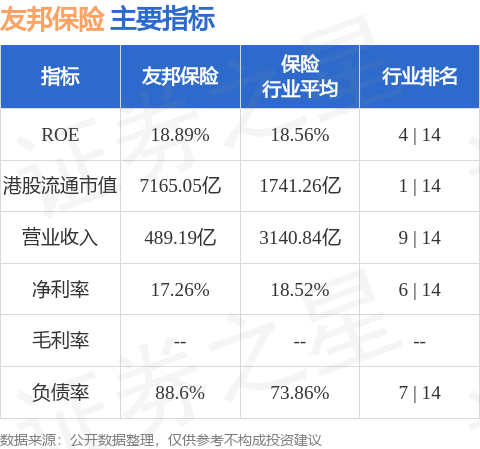
友邦保险港股市值7165.05亿港元,在保险行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


