摩根士丹利发布研报称,予玖龙纸业(02689.HK)“与大市同步”评级,目标价7.7港元。公司未来数年将以去杠杆为主要焦点,因资本开支需求减少。国内包装纸产能扩张将暂停,目前扩张主要集中于纸浆及纤维产能。
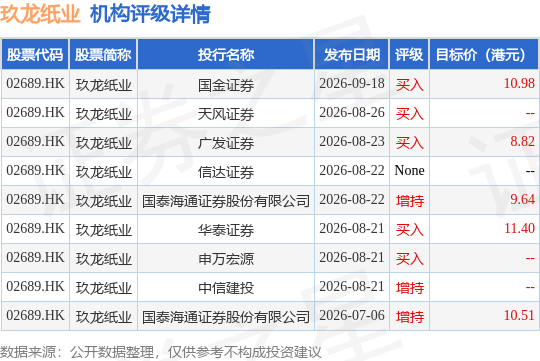
截至2026年9月24日收盘,玖龙纸业(02689.HK)报收于6.05港元,上涨2.02%,成交量2827.5万股,成交额1.73亿港元。投行对该股的评级以买入为主,近90天内共有5家投行给出买入评级,近90天的目标均价为10.27港元。国金证券最新一份研报给予玖龙纸业买入评级,目标价10.98港元。
机构评级详情见下表:
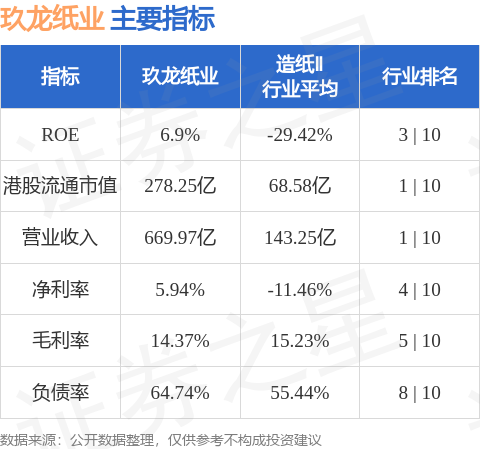
玖龙纸业港股市值278.25亿港元,在造纸Ⅱ行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


