国泰海通发布研报称,维持信义玻璃(00868.HK)2026至2028年净利润预测为35.91亿、41.93亿及47.83亿元人民币,目标价17.73港元及“增持”评级不变;该行相信,浮法玻璃行业现时处于谷底,公司分拆汽车玻璃业务有助推动价值重估。
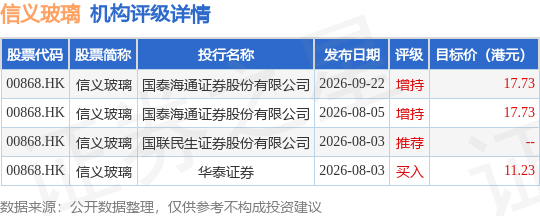
截至2026年9月23日收盘,信义玻璃(00868.HK)报收于8.13港元,下跌0.31%,成交量1694.42万股,成交额1.38亿港元。投行对该股的评级以增持为主,近90天内共有2家投行给出增持评级,近90天的目标均价为15.56港元。国泰海通证券股份有限公司最新一份研报给予信义玻璃增持评级,目标价17.73港元。
机构评级详情见下表:
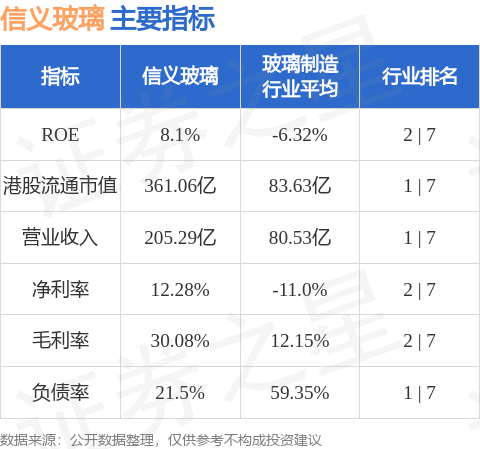
信义玻璃港股市值361.06亿港元,在玻璃制造行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


