瑞银发布研报称,美团-W(03690.HK)现价对应2028年预测市盈率10倍,尚未充分反映其在快速商务及到店业务日益增强的市场领导地位。该行预期美团将经历多年盈利复苏,料核心本地商业(CLC)经营利润将由2026年的130亿元人民币(下同),增至2028年竞争加剧前水平的550亿元人民币;将目标价由128港元升至132港元,评级“买入”。
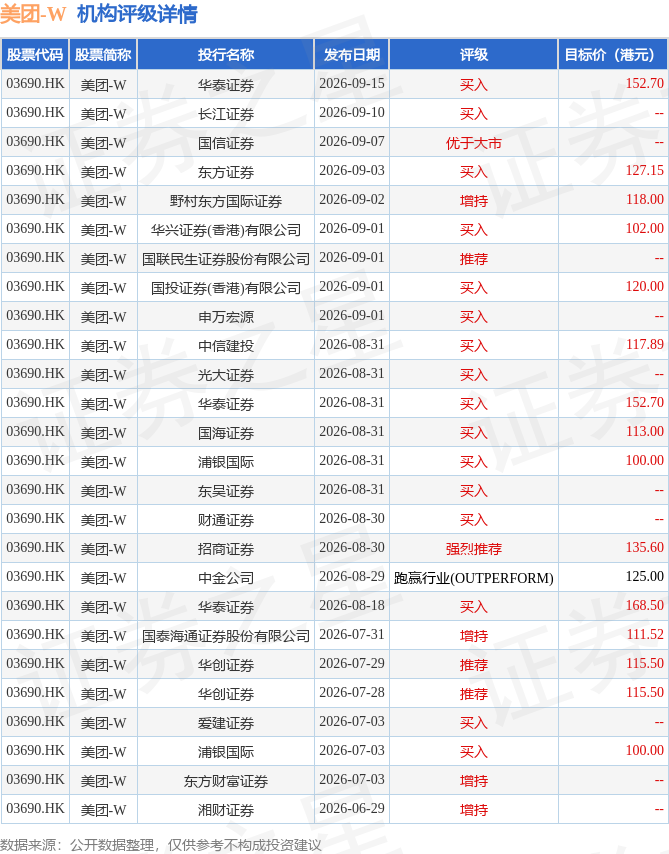
截至2026年9月21日收盘,美团-W(03690.HK)报收于74.0港元,上涨1.09%,成交量1856.86万股,成交额13.67亿港元。投行对该股的评级以买入为主,近90天内共有16家投行给出买入评级,近90天的目标均价为123.44港元。华泰证券最新一份研报给予美团-W买入评级,目标价152.7港元。
机构评级详情见下表:
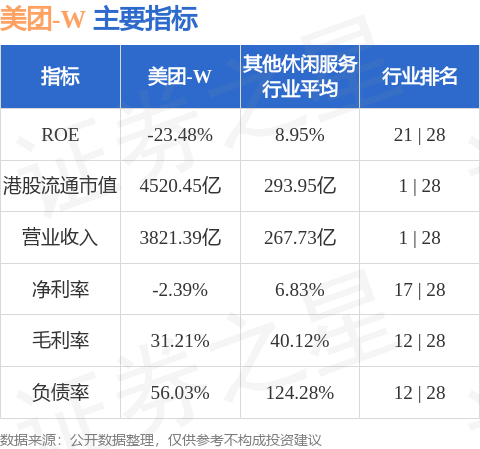
美团-W港股市值4520.45亿港元,在其他休闲服务行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


