里昂发布研究报告称,由于未见到足够支持性宏观指标,对澳门赌收前景转趋审慎,并分别下调2027年及2028年澳门赌收预测4%及3%,分别为2592亿及2704亿澳门元,相当于同比增长2%及4%。该行提到,由于营运开支增长或快于赌收增速,EBITDA利润率或会受压,银河娱乐(00027.HK)为唯一的行业首选股。
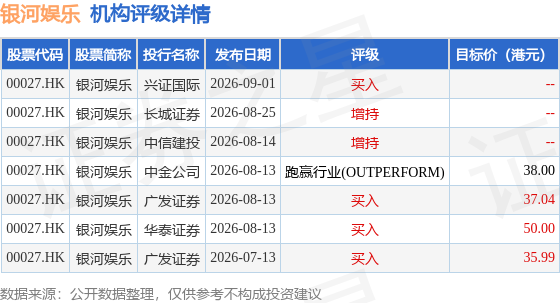
截至2026年9月16日收盘,银河娱乐(00027.HK)报收于32.36港元,下跌0.37%,成交量1107.41万股,成交额3.58亿港元。投行对该股的评级以买入为主,近90天内共有4家投行给出买入评级,近90天的目标均价为40.26港元。兴证国际最新一份研报给予银河娱乐买入评级。
机构评级详情见下表:
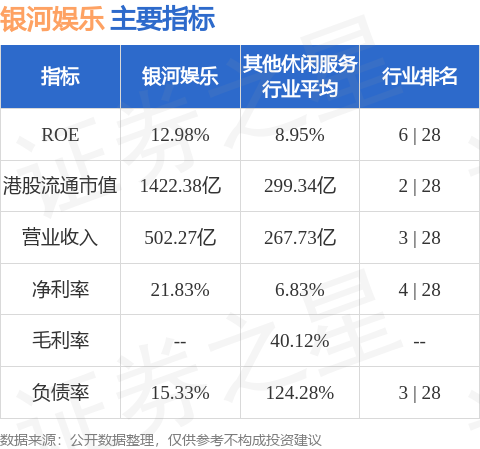
银河娱乐港股市值1422.38亿港元,在其他休闲服务行业中排名第2。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


