星展发布研报称,将比亚迪电子(00285.HK)目标价由30港元上调至40港元,维持“买入”评级。该行将估值基础延展至2027年,目标市盈率由预测2026年16倍转移至预测2027年14倍,以反映苹果订单可见度转弱,并将公司2027财年盈利预测下调3.6%,但预计AI基建有望驱动明年估值重评。
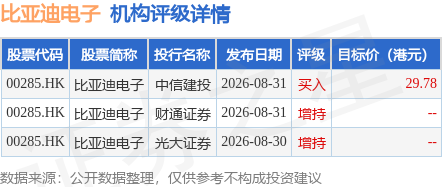
截至2026年9月4日收盘,比亚迪电子(00285.HK)报收于25.16港元,上涨0.64%,成交量772.96万股,成交额1.96亿港元。投行对该股的评级以增持为主,近90天内共有2家投行给出增持评级,近90天的目标均价为29.78港元。中信建投最新一份研报给予比亚迪电子买入评级,目标价29.78港元。
机构评级详情见下表:
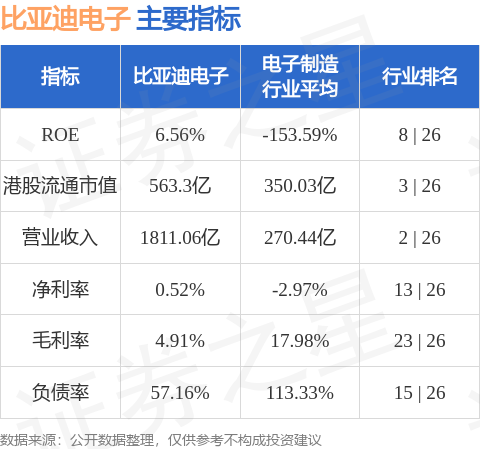
比亚迪电子港股市值563.3亿港元,在电子制造行业中排名第3。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


