国信证券发布研报称,维持中国宏桥(01378.HK)“优于大市”评级。公司是全球电解铝龙头,联营公司拥有全球最大铝土矿山,产业链配套齐全,借助此轮电解铝高景气周期及产能转移契机,公司继续摆脱制约长期发展的债务压力和碳排放压力,未来具备更可持续发展能力。假设2026-2028年铝现货含税均价为24000元/吨,氧化铝价格均为2700元/吨,预焙阳极价格均为5700元/吨(原值6000元/吨),5500大卡动力煤到厂价均为800元/吨(原值700元/吨),云南水电含税价格均为0.44元/度。
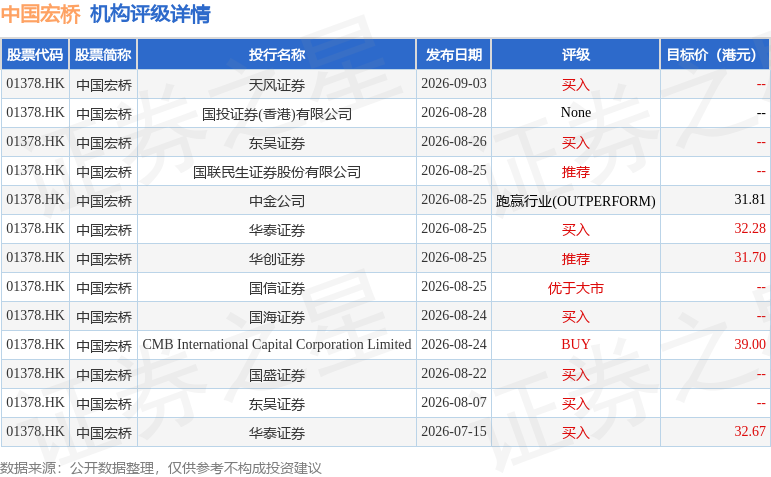
投行对该股的评级以买入为主,近90天内共有7家投行给出买入评级,近90天的目标均价为33.49港元。天风证券最新一份研报给予中国宏桥买入评级。
机构评级详情见下表:
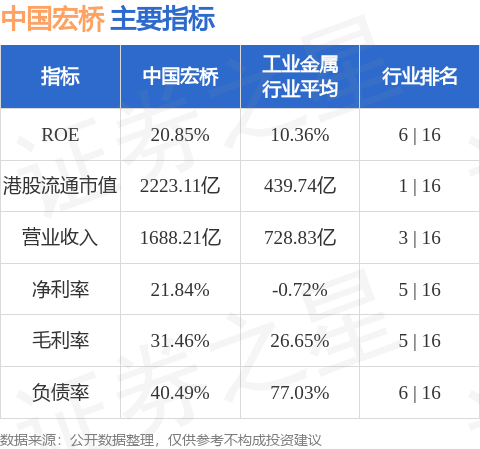
中国宏桥港股市值2223.11亿港元,在工业金属行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


