光大证券发布研报称,26H1中国海油(00883;600938.SH)受益于油价上涨和增储上产加速,业绩显著增长,符合该行预期。该行维持对公司的盈利预测,预计公司26-28年归母净利润分别为1747、1802、1847亿元,对应的EPS分别为3.67、3.79、3.89元/股。该行看好公司“增储上产”的潜力和成本控制能力,公司业绩有望穿越油价周期实现长期增长,维持对公司A股和H股的“买入”评级。
投行对该股关注度不高,90天内无投行对其给出评级。
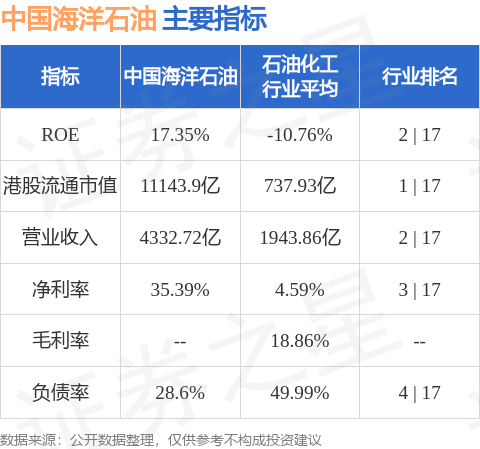
中国海洋石油港股市值11143.9亿港元,在石油化工行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


