交银国际发布研报称,上调信达生物(01801.HK)目标价至129港元,维持“买入”评级。基于该公司2026年优异产品的销售表现,该行上调对该公司2026-2028年产品销售收入预测4-6%,以反映综合线核心单品的放量节奏及管理阶层对中期收入的更强信心。
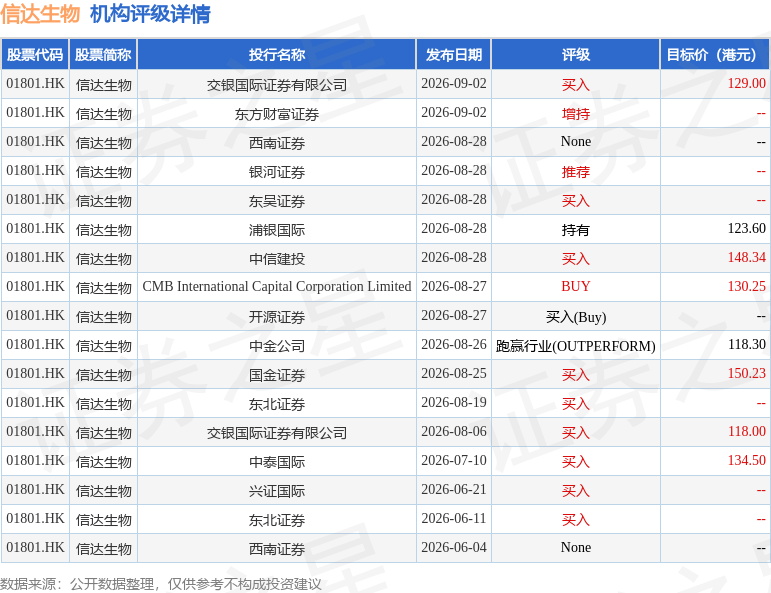
截至2026年9月2日收盘,信达生物(01801.HK)报收于101.8港元,上涨0.2%,成交量1102.33万股,成交额11.14亿港元。投行对该股的评级以买入为主,近90天内共有9家投行给出买入评级,近90天的目标均价为131.53港元。交银国际证券有限公司最新一份研报给予信达生物买入评级,目标价129港元。
机构评级详情见下表:
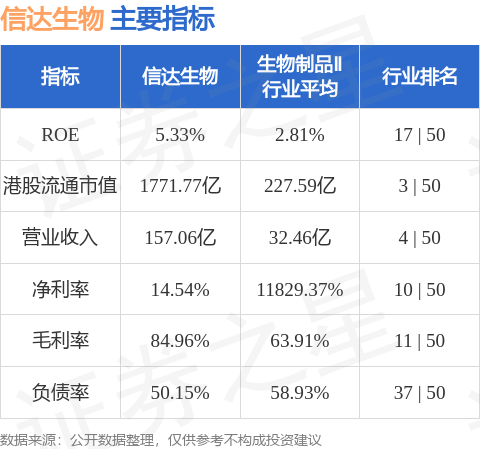
信达生物港股市值1771.77亿港元,在生物制品Ⅱ行业中排名第3。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


