里昂发布研报称,翰森制药(03692.HK)上半年业绩胜预期,收入同比增长12%,尽管监管环境严峻,报告/基础净利(剔除一次性收益)分别同比上升36%/19%。管理层重申2026年收入双位数增长指引,涵盖产品销售及BD收入。该行对公司全球扩张及2027年后新产品周期保持乐观,将目标价由42港元上调至43.7港元,并重申“跑赢大市”评级。
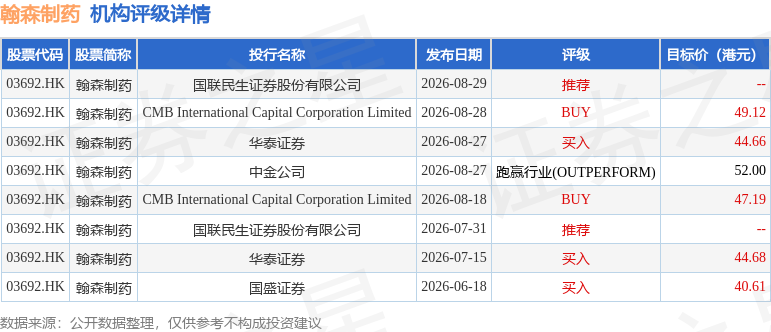
截至2026年8月31日收盘,翰森制药(03692.HK)报收于35.34港元,下跌3.76%,成交量1834.27万股,成交额6.48亿港元。投行对该股的评级以买入为主,近90天内共有3家投行给出买入评级,近90天的目标均价为46.38港元。国联民生证券股份有限公司最新一份研报给予翰森制药推荐评级。
机构评级详情见下表:
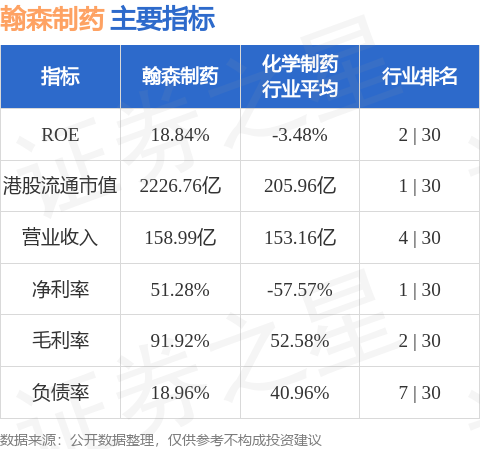
翰森制药港股市值2226.76亿港元,在化学制药行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


