富瑞发布研报称,中银香港(02388.HK) 今年上半年纯利年度同比上升7.1%至237亿港元,大致符合该行预期。净利息收入半年度环比上升1%,受惠净息差平稳(1.48%,半年度环比上升1个基点)及贷款稳步增长(半年度环比上升5.9%)。净费用收入年度同比跌6%,主要受保险(银保佣金年度同比跌41%)及信托保管服务(年度同比跌22%)拖累,惟信用卡服务(年度同比上升12%)及基金分销(年度同比上升55%)表现强劲。该行维持"持有"评级,目标价由48港元上调至51港元。
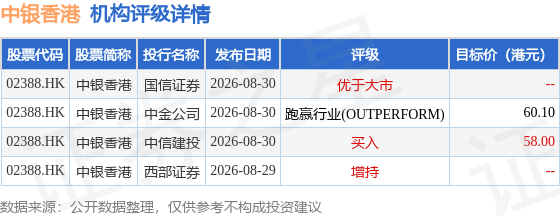
截至2026年8月31日收盘,中银香港(02388.HK)报收于52.7港元,上涨3.43%,成交量2977.64万股,成交额15.59亿港元。投行对该股的评级以跑赢行业(OUTPERFORM)为主,近90天内共有1家投行给出跑赢行业(OUTPERFORM)评级,近90天的目标均价为59.05港元。国信证券最新一份研报给予中银香港优于大市评级。
机构评级详情见下表:
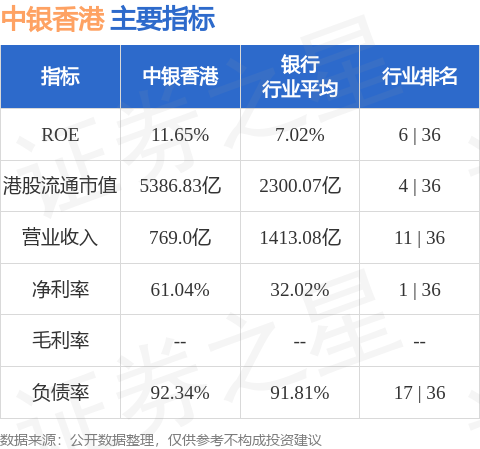
中银香港港股市值5386.83亿港元,在银行行业中排名第4。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


