中金发布研报称,维持荣昌生物(09995.HK)跑赢行业评级,维持2026/2027年归母净利润预测40.25/5.83亿元不变。基于DCF估值,维持目标价112.92港元不变,相较当前股价有34.8%上行空间。
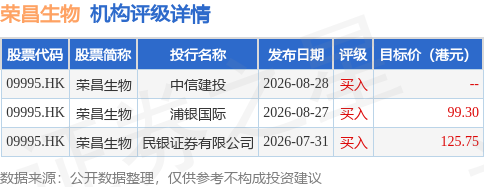
投行对该股的评级以买入为主,近90天内共有3家投行给出买入评级,近90天的目标均价为112.52港元。中信建投最新一份研报给予荣昌生物买入评级。
机构评级详情见下表:
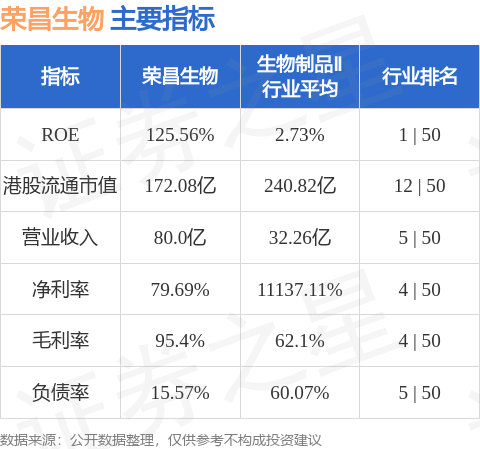
荣昌生物港股市值172.08亿港元,在生物制品Ⅱ行业中排名第12。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


