交银国际发布研报称,潍柴动力(02338.HK)1H26实现收入1,231.6亿元(人民币,下同)、归母净利润77.0亿元,同比分别增长8.9%和36.5%;扣非归母净利润61.2亿元,同比增长18.9%。该行维持其“买入”评级及44.5港元目标价,并指1H27归母净利润已完成其2026年预测约54%,在2H26柴油发电(柴发)继续放量、燃气发电(气发)开始贡献及凯傲盈利恢复的背景下,全年预测可实现性较高;公司中期每股派息0.517元,分红比例提升至约58%,进一步强化股东回报。
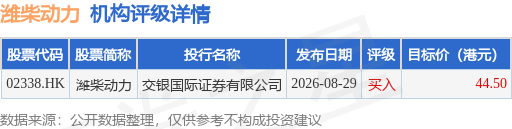
投行对该股的评级以买入为主,近90天内共有1家投行给出买入评级,近90天的目标均价为44.5港元。交银国际证券有限公司最新一份研报给予潍柴动力买入评级,目标价44.5港元。
机构评级详情见下表:
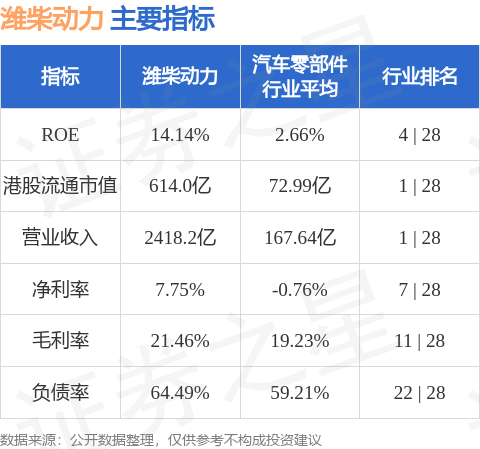
潍柴动力港股市值614亿港元,在汽车零部件行业中排名第1。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


