中银国际发布研报称,昆仑能源(00135.HK)2026年上半年盈利同比增长5%至33亿元人民币,较该行预测高出5%,主要由于液化石油气销售及液化天然气加工业务的利润表现优于预期。该行预计,由于公司通常在下半年入账较多成本,2026年下半年盈利将较上半年下跌19%。中银国际重申“买入”评级,目标价下调至8.59港元。
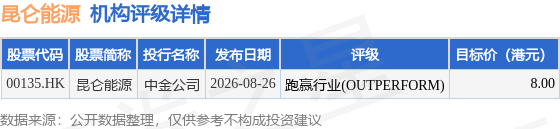
截至2026年8月27日收盘,昆仑能源(00135.HK)报收于7.62港元,上涨1.06%,成交量1112.2万股,成交额8488.56万港元。投行对该股的评级以跑赢行业(OUTPERFORM)为主,近90天内共有1家投行给出跑赢行业(OUTPERFORM)评级,近90天的目标均价为8港元。申万宏源最新一份研报给予昆仑能源买入评级。
机构评级详情见下表:
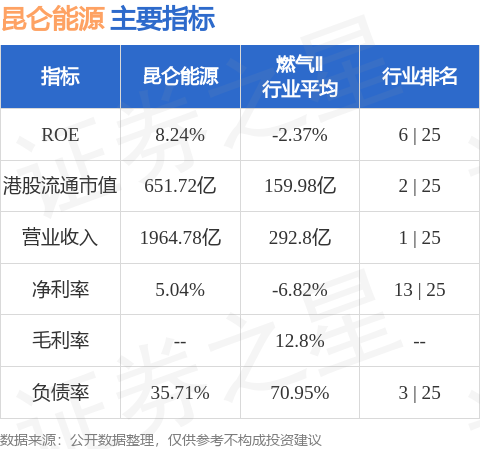
昆仑能源港股市值651.72亿港元,在燃气Ⅱ行业中排名第2。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


