瑞银发布研报称,昆仑能源(00135.HK)宣派中期息19.16分人民币,同比增15.4%,派息比率升至50%,高于市场预期。公司更新2026财年指引,对零售气量展望更加审慎,预计全年零售气量增长大致持平,低于此前预测的3%增长。液化天然气(LNG)接收站使用率指引由原先的85%至90%下调至80%,LNG加工量增长指引则由3至5%上调至13%。该行将昆仑能源2026至28财年每股盈测上调1%至4%,目标价由10.7港元微升至10.8港元,维持“买入”评级。
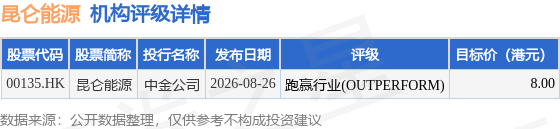
截至2026年8月27日收盘,昆仑能源(00135.HK)报收于7.62港元,上涨1.06%,成交量1112.2万股,成交额8488.56万港元。投行对该股的评级以跑赢行业(OUTPERFORM)为主,近90天内共有1家投行给出跑赢行业(OUTPERFORM)评级,近90天的目标均价为8港元。中金公司最新一份研报给予昆仑能源跑赢行业(OUTPERFORM)评级,目标价8港元。
机构评级详情见下表:
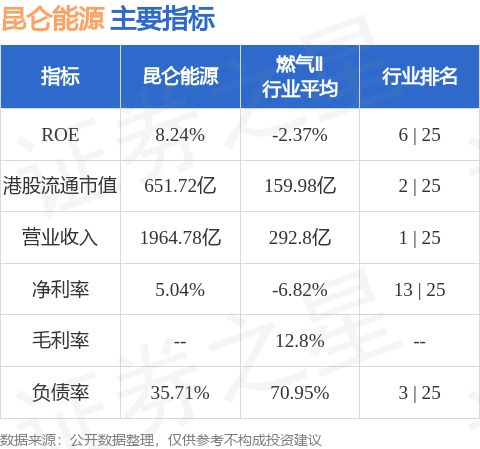
昆仑能源港股市值651.72亿港元,在燃气Ⅱ行业中排名第2。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


