大和发布研报称,特步国际(01368.HK)上半年收入符合预期,净利润则受惠于DTC转型带来优于预期的毛利率表现而超出预期。虽然短期内需求、竞争及天气仍属不利因素,但Saucony表现按季改善,且特步海外扩张势头良好。该行认为最坏时期或已过去,现时估值具吸引力,风险回报更为有利。该行将特步评级由“持有”上调至“跑赢大市”,目标价由3.7港元升至4港元。
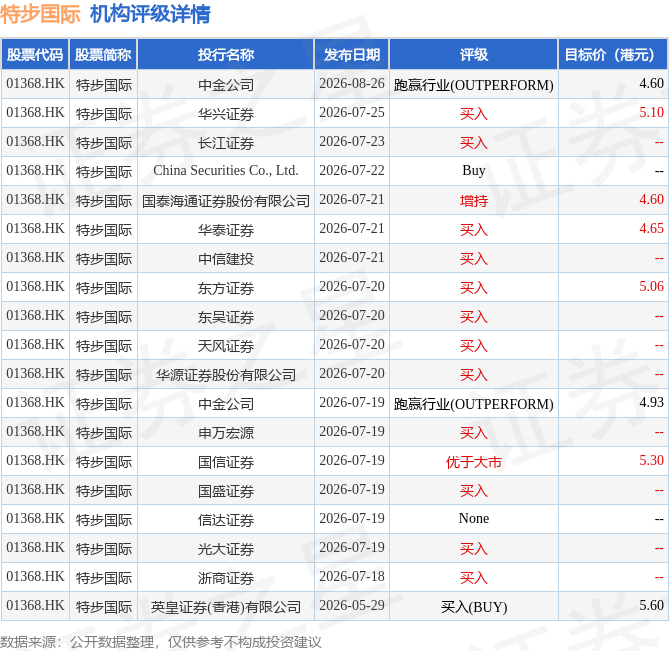
截至2026年8月26日收盘,特步国际(01368.HK)报收于3.75港元,下跌1.19%,成交量1587.5万股,成交额5944.79万港元。投行对该股的评级以买入为主,近90天内共有12家投行给出买入评级,近90天的目标均价为4.98港元。中金公司最新一份研报给予特步国际跑赢行业(OUTPERFORM)评级,目标价4.6港元。
机构评级详情见下表:
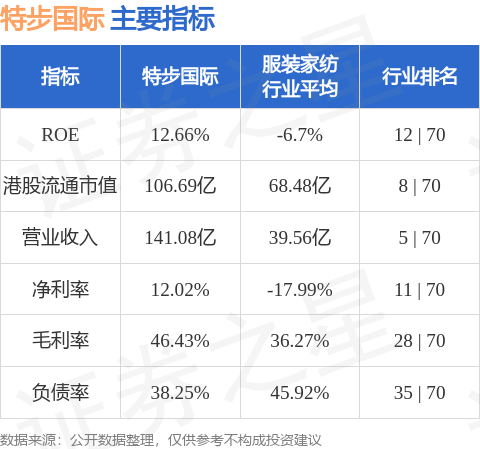
特步国际港股市值106.69亿港元,在服装家纺行业中排名第8。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


