中金发布研报称,考虑到联储局减息步伐放缓,该行下调对中银航空租赁(02588.HK)2026及2027年盈利预测2.6%及3.8%,至8.18亿及9亿美元。该股目前交易于预测今明两年市账率分别0.95倍及0.88倍。该行维持"跑赢行业"评级及目标价94.2港元,相当于预测今明两年市账率分别1.15倍及1.07倍。
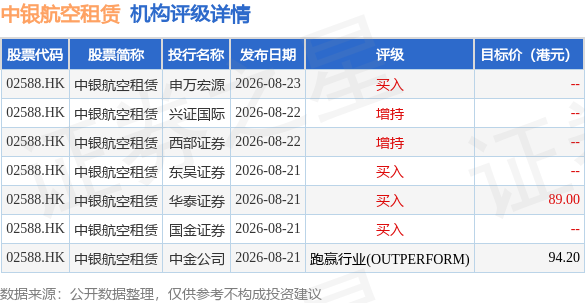
截至2026年8月25日收盘,中银航空租赁(02588.HK)报收于73.2港元,与上一交易日持平,成交量101.36万股,成交额7428.57万港元。投行对该股的评级以买入为主,近90天内共有4家投行给出买入评级,近90天的目标均价为91.6港元。申万宏源最新一份研报给予中银航空租赁买入评级。
机构评级详情见下表:
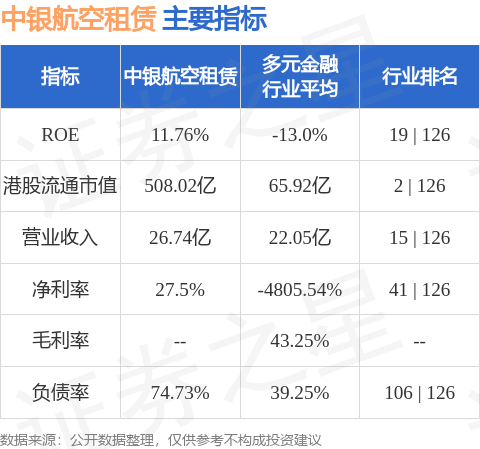
中银航空租赁港股市值508.02亿港元,在多元金融行业中排名第2。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP


